2021年12月27日月曜日

全投稿の一覧です。


このブログの目次です。
興味があるところをクリックしてみてください。

                         
投資・保険などについて川島FPへご相談されたい方はこちらをご覧ください。


○個人年金

・老後資金は2000万円必要なのだろうか?

・ニッセイの外貨建て終身保険(ロングドリームGOLD)の評価

・ニッセイ「ロングドリームGOLD2」の分析と評価

・ニッセイ「ロングドリームGOLD3」の分析と評価

・ロングドリームGOLD、GOLD2と「市場価格調整率」の怖い関係

・ニッセイ外貨建て一時払い変額年金保険「ラップドリーム」の分析 

・つみたてNISA・・・金融庁がお勧めする老後資金作りの決定版

・「つみたてNISAの違和感」に違和感

・賢い投資家のお得な自分年金の作り方

・日本生命の「夢のかたち」はおすすめか?

・あいおい生命の「積立利率変動型個人年金保険(無配当)」はおすすめか? ←オススメ

・「グラフ」で見る個人年金保険商品別の貯蓄額  ←オススメ

・「確定拠出型年金」のすすめ 

 ・どうしたらよいか「変額年金保険」

・あまりリスクを取りたくない投資家にお薦め

・個人年金保険の保険料と年金にかかる「税金」

・国民年金、厚生年金の研究

・厚労省「公的年金の財政検証」を検証してみました

・GPIFはだいじょうぶ・・・?

・GPIFが37.8兆円も稼いだぞォ~~!!!

・「国民年金基金」はお得か?

・東京海上日動あんしん生命の「個人年金保険」はお勧めか? ←オススメ

・東京海上日動あんしん生命の「個人年金保険」と「長割り終身」どっちがお得?


○投資の基礎知識

・ドル・コスト平均法(定額購入法)と定量購入法の比較研究  ←オススメ

・ドルコスト平均法の効果とは?

・超低金利、もう投資は避けて通れない!

・確定利回り43%・・・なぜ使わない!

・正しいNISAの使い方  ←オススメ

・変額年金の「市場価格調整率」

・超簡単・・・お金の運用法

・ビットコインの何がすごいのか!

・NFTによるデジタル資産は投資対象になるのか?

・ラップ口座って儲かるの?

・円はなぜ買われるのか?

・「円高」よ、さようなら・・・

・株価分析の方法

・相場を予想するということ

・「複利効果」について  ←オススメ

・グラフで納得! 信託報酬と基準価額と分配金の関係  ←オススメ

・流動性こそが投資における最大のリスク

・金利を理解するために

・絵で分かるモダンポートフォリオ理論

・モダンポートフォリオ理論の具体例

・モダンポートフォリオ理論

・ポ-トフォリオによる収益要因分析

・リスクってなに?

・分散投資


○ETF(上場投資信託)

・S&P500 ETFは買うべきか買わざるべきか?

・投資を始めたい人のための講座

・投資で儲けたいならETFだ!

・儲けたい人のためのETF講座  ←オススメ

・レバレッジETFのしくみと危険性について

・日経レバレッジ指数ETF(レバレッジETF)の分析

・日本銀行からETFの投資手法を学ぶ

・ETFへの投資資金流入が止まらない

・いよいよETFの時代が来た!

・これはおすすめだ! バンガードの新ETF

・ETFの現状

・「eMAXIS」と「Total Stock Market ETF」を比べてみました

・ソロス・ファンドも買っているETF


○投資信託

・JPX日経400 の成績(対topix、対日経225)

・JPX日経インデックス400を指標とする投資信託はおすすめか?

・JPX日経インデックス400を指標とする投資信託はおすすめか?(補足)

・毎月分配型投資信託の今   ←オススメ

・予想分配金提示型ファンドって何?

・投資信託の選び方   ←オススメ

・「タダ乗り投資」の何が悪い?

・ヘッジファンドはインデックス投信に勝てなかった

・三菱UFJ投信のeMAXIS(イーマクシス)はお勧めか?

・通貨選択型ハイ・イールド債券投信はお勧めか?

・通貨選択型ハイ・イールド債券投信はお勧めか?(号外)

・フィデリティ・グローバル・ハイ・イールド・ファンドはお薦めか?

・高金利通貨に興味のある方へ

・ブラジルレアルに興味のある方へ


○ライフプラン

・セカンドライフの資産運用のノウハウ(金融機関に騙されるな!)

・老後資金の準備と運用

・30台サラリーマンのための貯蓄術と資産運用法


○不動産投資

・バフェット氏の不動産投資から学ぶ

・住宅を買おうと思っている方へ  ←オススメ

・住宅ローンは「変動金利」がよいか「固定金利」がよいか?

・不動産投資はお勧めか?

・J-REITをご存じですか?


○マクロ経済

・リーマンショックで損したもの、得したもの

・リーマンショックでわかる日本の投資家の特徴

・武漢肺炎が征圧された後にはインフレがやって来る

・日米金利差と為替の関係は今どうなっているのか?

・為替と日米金利差及び国際収支についての分析

・モーニングスターに見るマクロ分析

・世界市場への分散投資はもはや効果がないのか?

・円安こそ国益だ!

・世界中で米国債を買えるのは日本しかない!

・日本経済の処方箋

・投資をめぐるマクロ分析

・今後5年間の経済予測

・中国経済はリスクの塊だ!

・中国は自滅の道をまっしぐら・・・

・人民元安が止まらない

・蛇口を閉め始めた中国の金融当局

・次のチャイナショックは核爆弾級!

・中国は資本主義経済に変われるのだろうか?

・中国共産党は市場に勝てるのだろうか?

・中国の金融システムと理財商品

・”インフレ”よこんにちは

・日本銀行のトリビア


○ランダムウォーク
                                      
・投資のプロはサルに勝てるか?  ←オススメ

・投資のプロは詐欺師なのか?

・投資家は何を信じればよいのか?  ←オススメ

・個人投資家はどうしたらよいか?

・ランダム・ウォーカーは嫌われ者?


○哲学

・「損切り」の理論と哲学

・投資の哲学                                      

・ファイナンシャル・リテラシー

・世界最強の投資家

・秀才と強欲


○相場三昧伝

・投資の哲学(投資で勝つ方法)    ←ぜひオススメ                                                    


○その他

・バフェット、ジェフ・ベゾス、本間宗久に共通する、投資で成功する方法

・儲けさせてくれる金融機関はどこ?

・銀行も保険会社もそして証券会社もさようなら!

・田中角栄とデモクラシーについて

・森友学園問題は財務省がしかけたクーデターだ!

・公営ギャンブルとカジノ・・・どちらが儲かるか?

・セロトニンと投資脳の関係

・積立額と年金額がわかるソフトのアップ

・太陽光発電(ソーラー発電) 投資は儲かるか?   ←オススメ

・ラップ口座って儲かるの?


保険のブログもあります   ←オススメ

・人気の医療保険比較

・第一生命㈱の保険(順風ライフ、順風人生、堂堂人生など)

・かんぽ生命の保険(新ながいきくん、新フリープランなど)

・がんばろう日本


家計見直し相談の受付


Copyright Kawashima fp office .
All rights reserved.

2021年8月24日火曜日

新興国投資はおすすめなのか?

 ここ十数年間まったく冴えなかった新興国投資について、ゴールドマン・サックス・グループやバンク・オブ・アメリカ(BofA)は、もうそろそろ買い時だと言っています。

Bloomberg記事より

「ゴールドマンやBofA、「失われた10年」の新興国株に妙味との見方」


記事要旨

1 2008年のリーマンショック後、MSCI新興市場指数の上昇率は8%、これに対して先進国株の指標(MSCI wold Index)は約2倍のパフォーマンスを示した。

出所:Bloomberg

新興市場の指数を先進国株の指数で割った値(Ratio)。

Ratioが「右上がり」のときは、新興国市場の成長率が先進国の成長率よりも高く、「右下がり」のときには、新興国市場の成長率が相対的に先進国よりも低いことになります。

(このグラフより、過去10年間、平均すると先進国の成長率が新興国の成長率を上回っていることが分かります。)


2 新興市場のパフォーマンスが冴えなかった主な理由は、中国経済の減速にある。(成長率が10%超から6%に減速)

3 現状は、パンデミックへの対応の差により、先進国の成長率は14%、新興国の成長率は-5%と圧倒的な差となっている。

4 しかしBofAによると、東欧や中東、アフリカの新興国株式市場への資本流入が3月以降に加速しており、投資家のバリュー株投資が顕著である。

5 この投資先としてはエネルギーセクターが最も大きく、ロシア株、南アフリカ株への追い風となっている。

6 ゴールドマン・サックスでは、パンデミックから平常への回帰が新興国相場では十分に織り込まれていないと分析している。

7 先進国の経済活動がピークアウトし、商品価格が上昇すれば、いよいよ新興国投資の出番になるかも・・・


とゴールドマンとBofAは皮算用しています。

そう言えばモーニングスターの社長さんも、10年前に、人口ボーナスがどうのこうのと言って、盛んに新興国投資をすすめていましたが、これに騙されて投資してしまった方は残念でした。

参考

正しい新興国投資の考え方


やはりジェレミー・シーゲル先生は正しかった。

参考
ジェレミー・シーゲル著「株式投資の未来」


とは言うものの、新興国投資は一概に「まゆつば」とはいえません。

新興国のインデックスとしては、過去10年間先進国に負け続けてきましたが、新興国の中には資源に恵まれた国もあり、アノマリーとしてがっちり儲ける国もあるでしょう。

でもそれを見抜ける人はめったにいないことは確かだと思います。

したがって私の結論は、リスクが高くその割に儲からない新興国投資とはBRICだ!

BRIC:ブリック。「Bloody Ridiculous Investment Concept ひどくばかげた投資概念」(ファンドマネジャーのピーター・タスカ)。(当時もてはやされたBRICsを揶揄したもの。)


2021年7月19日月曜日

「タダ乗り投資」の何が悪い?


経済も市場も分かっていない日経さんにご意見申し上げます。


7月18日付日経記事「タダ乗り投資 市場蝕む パッシブ化の弊害強く」


記事要旨

1 世界の株式市場では、アクティブ運用に対して、パッシブ運用が急速に膨張している。


参考

アクティブ運用:投資家に委託された運用者が銘柄選択を行う運用方法。

パッシブ運用:銘柄選択を行わず、市場をまるごと買ってしまう(インデックス)運用方法。


2 現状パッシブ運用のシェアは、日本が73%、米国が約50%、欧州が約40%となっており、重大な構造変化(パッシブ運用の寡占化)が進行している。


3 一方、インデックスファンドは組み入れ時はプロたちの買い占めにより割高であり、組み入れ後は下落してしまうので、パッシブ運用は非効率(高値づかみ)である。


4 リーマン危機後、低コストのパッシブ運用が7.4倍と伸び、また多くのアクティブファンドは指数(インデックス)に勝てず、資金流出が続いた。


5 ノーベル経済学賞のロバート・シラー教授は、この状況を嘆き、「投資家全員がパッシブ運用になってしまったら、誰が市場に情報を反映させるのか」と言った。


6 そもそも、パッシブ運用の有効性は、「効率的市場仮説」が裏付けだが、市場に適正な株価が付けられているのは、アクティブ運用の運用者が必死で情報を集め、割安な株価を発見しているからである。


7 つまり「パッシブ運用は他人の努力へのフリーライダー(タダ乗り)だ。」(シラー教授)


8 パッシブ運用は、構成銘柄を持ち続けるため、市場の流動性を下げ、結果として相場の変動を高めている。(だから日経平均はs&p500よりも下落してしまうのだ。)


注意

日経平均とs&p500の今の相関係数はほぼ0です。つまり無関係なので、日経の分析は間違っています。たぶんコロナの感染率及びワクチンの接種率などの国内事情の影響が強いと考えられます。


日経編集委員殿の主張は以上のとおりです。


そして結論として「パッシブ運用が実は非効率であるにも係わらず、膨らむ一方だ。」


と嘆いておられます。


まあどこかの運用者の愚痴を書いただけかも知れませんが・・・。


それとも、日経は○○証券、○○銀行から広告をいただいて、すばらしいアクティブファンドを広めたいと考えているのでしょうか?


いずれにしても無駄な努力ですので、5年後にあんな記事書くんじゃなかったと反省する前に、冷静に考え直した方がよいと思います。


なぜ私がそのように考えるのか、理由を説明したいと思います。


「パッシブ運用は他人の努力へのフリーライダー(タダ乗り)だ。」というのは事実です。


市場が効率的であるのは、多くの人々の努力により、あらゆる情報が瞬時に株価に反映されているからです。(一時的に当然アノマリーはあります。)


そこでアホみたいに、味噌も○も一緒に買ってしまうパッシブ運用は非効率かも知れませんが、競争原理により市場には美味しい味噌の方がとっても多いので、バフェット氏もその実力を認めざるを得なくなっています。


では、日経さんが危惧しているように、このままパッシブ運用が100%市場を支配してしまうのでしょうか?


それはあり得ません。


なぜなら割安な株価を血眼で発見していた人たち(アクティブファンド運用者)がいなくなってしまったら、市場にはお宝がザックザック見つかるようになります。(効率的市場のパラドックス)


素人投資家でも簡単に見つけられます。


そうなると、投資家全員が個別株の物色に狂奔することになり、なかには名のある運用者(AIの可能性も)が現れ、「成金ファンド(アクティブ運用)」を立ち上げるでしょう。


たぶんこの「成金ファンド」は1日で1000億円ぐらい集めるのではないでしょうか。


そしてインデックスファンドからアクティブファンドへ怒濤の流出が始まります。


日経さんが言うようにインデックスファンドは非効率であり、その中には味噌も○も一緒に入っていますから、味噌だけを選べるファンドには勝てません。


そして時間を経て、優れた運用者の出現により、再び市場は「効率化」され、投資のプロもサルも成果は同じ世界となり、非効率だが儲かるパッシブ運用がもてはやされるようになるのです。


したがって日経さんのようにパッシブ運用が非効率だと足を引っ張ったところで、アクティブ運用に投資家が戻ってくる可能性はありません。


今考えなくてはならないのはパッシブ運用の弊害をどう抑えるのかではなく、とことんまでパッシブ運用を突き進めた結果どうなるのかを確認することなのです。


「効率的市場のパラドックス」があるのかどうか固唾をのんで見守ればよいのです。


結論

私は、アクティブ運用とパッシブ運用は相補的と考えており、「神の見えざる手」により、やがてお互いが棲み分けできる世界がやって来ると信じています。


2021年7月3日土曜日

GPIFが37.8兆円も稼いだぞォ~~!!!


 GPIF(年金積立金管理運用独立行政法人)が2020年度に37.8兆円も稼ぎました。(利回り25.15%)


 2020年度の国の税収が60兆8216億円、高齢者等への年金給付額が47.5兆円(保険料収入は41兆円)でしたから、この利益額の巨大さが分かると思います。


 こんなに巨額な稼ぎが続いたなら、やがては松下幸之助氏が唱えた「無税国家」も実現できるかも知れません。


参考

「無税国家論」とは、国家の経営も会社の経営も同様であり、会社が無借金で経営できるのなら、国家も無借金で経営できるはずや。ということで国家も経営に努力し、蓄財し、これを運用すれば、国民から税金を取る必要が無いはずや。とのお考えのようです。


 GPIFの過去20年間の運用実績(平均利回り)は、3.78%でした。(累計95.3兆円の利益額)


そうすると、年金額47.5兆円をこの利回りで割り引くと、約1,257兆円の元本があれば、現役世代が支払っている年金保険料をただ(無料)にできます。

つまり、2人で1人の老人を支えるために、若い人たちが高額な年金保険料を支払うことになるという暗い未来が消えて無くなり、また将来の年金のため、子供を産めよ増やせよという馬鹿な政策も必要がありません。

ではその可能性はあるのか?

あります!

2020年度の国庫納付額はわずか1.2兆円(=納付額-受入額)程度ですから、稼いだ37.8兆円はほぼ丸ごと再投資に回されます。

したがって、運用資産額は、2019年度の150兆円から、2020年度は186兆円に爆増しています。

2021年度の運用についても、ワクチン接種の普及により、世界経済は急速に回復するでしょうから、GPIFのばく進はまだまだ続きそうです。

そしてGPIFの試算によると、2060年頃には運用資産額(積立金)が600兆円を超え(中央値)、うまくすると1,000兆円超えの可能性もあります。


600兆円はかなり控えめな見積もりですから、1,000兆円超えはそれほど無理な見積もりではありません。

試算例
元本    186兆円
平均利回り 3.78%(5%)
運用期間  40年間
元利合計額 820兆円(1,309兆円)
(平均利回りを5%とすると、40年間の元利合計額は1,309兆円になります。)

参考
米国最大の年金基金(CalPERS:カリフォルニア州職員退職年金基金)の過去16年間の平均利回りは6.9%でした。(GPIFは安全性を重視しているため、利回りはあまり追求していません。)

そこで、2060年の年金事情を見積もってみます。

2060年にGPIFの運用資産額が820兆円あるとすると、この時の運用利回りがもし5.8%あれば、利益額が47.5兆円となり、この年に支払う年金のほぼ100%をまかなうことができます。(インフレ率は考慮していません。)

つまり理論的には保険料は無料にできます。

GPIFの運用期間をもう少し長期に取れば、これは十分に実現できる値です。

ですから、「年金」に暗い見通ししか持てない若い人たちに是非言いたいことは、現状の年金システムは、国民がしっかり監視し、育ててゆけば本当に100年安心できる仕組みなのです。

そこで大事なことは、国民がGPIFをしっかり監視することです。

懸念材料はたくさんあります。

その第一は、厚労族議員や厚労省が巨額な積立金をつまみ食いしてしまうことです。

その実例は「国民年金、厚生年金の研究(その2)」に書きました。

これらの人たちは「屑」しかいないのです。

国民が油断していると、すぐに何兆円も無駄遣いしてしまいます。

第2に財務省も「年金特別会計」は俺のものだと思っていますから、赤字国債の償還にGPIFの儲けを流用しかねません。(日銀も同類)

第3にGPIFの内部規律の乱れです。

現状はとても規律正しく機能していますが、いずれにしろ「人」の行うことですから、周辺を取り囲んでいるいかがわしい業界関係者と仲良くなると、手数料ばかりが搾取され、リターンが目減りしてしまいそうです。

特にSDGsとか、地球温暖化とか、へりくつをこねて無駄金を使わそうとする腹黒い人たちがたくさんいます。

参考
GPIFの社会的な責任は、年金積立金を安全効率的に運用し、国民年金・厚生年金の被保険者の利益のためにガッポリ儲けることです。したがって政治的な環境だとか、福祉だとかは考慮する必要はないのです。(行動規範の「受託者としての責任」)

いずれにしてもGPIFの運用資産186兆円は、現役の若い人たち(年金被保険者)がもらう予定のお金(貯金)なのですから、赤の他人に使わせてなるものかと、しっかり監視しなくてはならないのです。


参考
GPIFの経営委員等の出身別内訳
厚労省  1人
日本銀行 2人
検察庁  1人
連合(労組) 1人
野村総研  3人
三井物産 1人
監査法人  1人
農林中金  1人
ゴールドマンサックス 1人


2021年5月26日水曜日

予想分配金提示型ファンドって何?


たこ足配当が知れ渡り「毎月決算型ファンド」から資金流出が止まりません。

参考 たこ足配当

儲かっていないにもかかわらず、毎月配当金(たこ足配当)を支払い続けている投資信託のこと。この配当金の原資は、投資家の投資元本であるため、基準価額はどんどん目減りしてゆきます。名目は配当金ですが、実質は投資元本の払い戻し(貯金のとりくずし)であり、おまけにこの払い戻しでは手数料もぼったくられています。


一方、毎月分配金がほしい投資家ニーズは根強く、この要望に応えるため、手を変え品を変え新手が考え出されています。


モーニングスターによると「予想分配金提示型ファンド」への資金流入が加速しているそうです。


「毎月決算型で存在感高まる「予想分配金提示型」、資金流入加速・設定相次ぐ」

参考

 「予想分配金提示型ファンド」 たこ足配当をしないことを約束した「毎月決算型ファンド」です。つまり儲かったときだけ配当しますという投資信託です。(これって普通の投資信託と同じじゃないの?)

注意

個別の投資家の取得価額(個別元本)が異なるため、高値で買った購入者については、特別分配金(たこ足配当)が支払われることがあります。


こんなものが続々と設定され、いまや51本もあり、1,387億円の純資金が流入しており、過去最高を更新したそうです。


いずれにしても、目先をちょっと変えただけで投資家は騙されてしまうようです。


では「予想分配金提示型ファンド」とはいかなるものか、その本質部分をご紹介します。


具体的には「アライアンス・バーンスタイン・米国成長株投信」をとりあげます。

このファンドの諸元は次のとおりです。


・アライアンス・バーンスタイン株式会社

  日本籍の資産運用会社


・運用資産額

  約5兆円(2021年3月末現在)


○アライアンス・バーンスタイン・米国成長株投信について

  (BコースおよびDコースは、R&Iファンド大賞を7年連続で受賞)


*投資対象

マザーファンドを通じて、主として成長の可能性が高いと判断される米国株式に投資(アクティブ運用)


*マザーファンド(ファンド国籍: ルクセンブルグ)

アライアンス・バーンスタイン・米国大型グロース株マザーファンド(株式98.42%)


*純資産総額

 59億2,464万米ドル(概算6,559億1,689万円)(2021年3月31日現在)


*ポートフォリオ

50~70銘柄程度


*ベンチマーク

S&P500株価指数(配当金込み)


*コース設定

A,Bコース:年2回決算、分配金あり、Aコースは為替ヘッジあり

C,Dコース:毎月決算、Cコースは為替ヘッジあり

C,Dコースの分配金は以下のとおり。


予想分配金提示型ファンドの特徴として、基準価額が一定額以下となったら、分配金が無くなるか、激減します。


参考


つまり、分配金を支払うと、ファンドの純資産が目減りし、元本の成長には不利になると言っています。


*手数料等

購入手数料   上限3.3%

信託財産留保額  なし

運用管理費用    1.727%

税金            決算するたびに20.315%の税金が天引きされる(所得税+地方税)


さてこのファンドのコース別もうかり度はどうなっているのか?


2021/5/25現在

C,Dコースは毎月分配金を支払っているため、全然基準価額が上がっていません。

一方、年2回決算のA,Bコースは順調に基準価額が上昇し、Aコースは3.5倍に、Bコースは4倍にもなっています。

この4コースとも同じマザーファンドですから、基本的な利回りは同じなのですが、毎月配当しているとロスが大きいので、複利効果が得られず、しょぼい成果しか得られません。

つまり長期でガッポリ儲けるためには毎月分配型は不向きなのです。

それに、毎月配当金を支払うたびに前記の各種手数料をぼったくられたら、ますます長期では儲からない投信となってしまいます。

したがって金融庁が「止めなさい」と言っている「毎月分配型」は看板を変えたところで、老後資金のための資産運用先としてはまったく適さないのです。

要は「ダメなものはダメ」なのです。


2021年4月18日日曜日

NFTによるデジタル資産は投資対象になるのか?


世界最初の「ツブヤキ」が約290万ドル(約3億1500万円)で落札されました。

このツブヤキは、ツイッター社のCEO Jack Dorsey氏が、2006年3月21日にツイッターのシステム上で最初につぶやいたたった5つのワードです。


これはデジタルデータですから、100億回コピーしてもまったく同じものが作れます。

しかしこのツイートのオリジナルデータは、世界に1つしかないことが証明されています。

その証明とは、仮想通貨イーサリアムのERC721を使って処理され、このデジタルデータがオリジナル(唯一無二)であることが分かるのです。

参考
ERC721とは、代替不可能で世界に一つのトークン(NFT(ニフティー): Non-fungible token、ノン ファンジブル トークン)を作る標準仕様。この処理を通すことで一般的なデジタルデータがオリジナルであることを証明できるようになります。

つまり絶対にコピーできない仮想通貨の作り方と同じ処理をしているのです。

そこにはいわゆるブロックチェーン技術が使われています。

このNFTと同様の規格は世界中で開発研究が進められており、役所関係では登記簿などにも応用される予定です。

世界に一つしかないデジタルデータとなれば、たった5つのワードが3億円で落札されたように、コレクターはこぞってそれを欲しがるはずです。

これまではイチローのサインだったり、松井のホームランバットだったりしましたが、これからはNFT処理されたデジタルデータがコレクションの対象となりそうです。

すでに米国のアーティストBeepleのデジタル作品がNFT処理され、約75億円で落札されています。

この流れはアートだけではなく音楽業界や出版業界などにも広がりを見せています。

つまりこれは仮想通貨と同一であり、まったく価値のないもの(いくらでもコピーできるもの)を世界中が「金」のように有り難がっています。

そうするとやがてはそうしたガラクタを集めてETFが組成され、機関投資家をはじめとしてお金持ちたちはオルタナティブセクターに区分し買い始めます。

でもねNFTの暗号強度はそれほど強くはないので、一夜にして「無価値」に戻ってしまう可能性もあるのですよ。


2021年4月12日月曜日

投資を始めたい人のための講座(その2)


投資額はいくらにするのか?

ムリは禁物ですから、毎月1~3万円程度のiDeCoやNISAの積立から始めましょう。

投資はコツコツと地道に長く続けるのが最善の方法なのですが、しかしいったん投資を始めると、のめり込む人がいます。

そしてついには借金までして投資を続けようとします。

これでは過大なリスクを抱え込むことになり、大半の人は破綻の道をまっしぐらとなります。

注意

過大なリスクを取った結果として億り人になった人もいないわけではありませんが、あなたがなれる可能性は宝くじと同じ程度です。


そこで重要な点は、あなたのリスク許容度を設定することなのです。

リスク許容度とは、1年間にどの程度損失が出ても日常生活に影響を出さずに耐えられるかの程度(投資金額の上限)です。

例えば、投資した金額が少しでも下がると心配で心配で眠れなくなる人は、投資には向きませんから(リスク許容度0円)、手堅く預貯金のみがよいでしょう。

値下がりは覚悟の上という人は、10万円の値下がりまでなのか、30万円の値下がりなのか、100万円までは我慢できるのか、ご自身の家計から十分に検討しておく必要があります。

一般にリスク許容度(金額)を手取り月収の3~6ヶ月分とすると60万円~120万円程度になります。

この金額が銀行の普通口座に常に確保できていれば、投資で損失が発生しても日常生活への影響は防ぐことができます。

リスク許容度=1年間の最大損失額

これを50万円に設定した場合、

株式などのリスク資産に投資できる最大の金額は、約167万円となります。

約167万円=50万円÷0.3

(株式投資の場合、1年間の損失として約30%(=0.3)程度を見ておく必要があります。)

また遺産その他として1千万円の資産がある場合は、

(50万円+1千万円×0.03)÷0.3=267万円

投資できる金額の上限が267万円程度になります。

一般に、銀行でもFPでも、相談者の手持ち資金すべてを投資させようとアドバイスしますが、そんなことをしてしまったら、あなたのリスク許容度をはるかに超える大きなリスクを抱え込むことになります。

そうすると相場の上げ下げに生活がかかって来ますから、極めて危険な博打に参加してしまうことになります。

ですから、手持ち資金が1千万円あっても、投資額は267万円程度に押さえておけば10年先まで安心して相場の変動をやり過ごすことができるのです。

注意

1千万円のうち267万円を投資した残りの運用先は、個人向け国債(変動10年)がおすすめです。(インフレに強く元本割れなし、現在の利率0.08%(変動金利)、いつでも解約できるので、銀行などの定期預金と比較しても最強です。)

いずれにしても、投資は余裕資金の範囲で実施すべきであり、なけなしのお金を投ずべきではないのです。


次に何に投資すべきか

○株式投資


       (Google Finance)

株式投資とは、株式会社のオーナーになることです。

もちろん資本金の極一部分(持ち分:share)ですが、持ち分比率の大小はあるものの、会社の所有権及び配当金の分け前は、持ち分に応じて受け取れます。

株式投資の最大のメリットは、株式会社は常に稼いでくれることです。(価値を生み出し続けている。)

赤字を出した社長は即刻クビです。(株主総会の議決で決まります。)

このグラフはTOPIX(東京証券取引所第一部上場全銘柄が対象、2020年1月21日現在2,159社の株価を平均した指数)の5年間の推移状況です。

コロナショックなどで暴落もありますが、平均すると年率約6%で成長しています。

このしぶとい成長性が株式投資の魅力となっています。


○債券投資
前記個人向け国債を参照。


○不動産投資(REAT)

       (Google Finance)

不動産投資(REAT)とは、つまりビルのオーナーになることです。

もちろんビルの極一部分ですが、持ち分に応じて家賃収入(配当金)が得られます。

REATの配当金利回りは3~4%程度で、株式の1~3%よりも高利回りです。

一方REATの基準価額は、長期的に横ばいか右下がりになります。(グラフ参照)

これはビルが年ごとに老朽化し、修繕も必要となり、賃料も値下げせざるを得なくなるためです。

したがって毎月の配当金がほしい人は、長期的に基準価額が下がってもよいのであればREATをおすすめします。(お金を増やす目的でREATを購入するとがっかりします。)


○金投資

(STATE STREET SPDR®ゴールド・シェア:1326)

金投資とは、すばり金を買うことです。

地金がほしい人もいますが、一般には投資目的と思われるので、投資信託(ETF)を購入することになります。

金は何も生み出しませんから、株式のように値上がる可能性は低く、たまたま○○ショックなどがあると暴騰します。

つまり株価が暴落すると値上がりします。

世の中が平穏で右肩上がりの時には、金価格はまったく上がりません。(グラフ参照)

金のずっしりとした重みがたまらない人は買ってもよいと思いますが、長期的な値上がりを期待してもムリです。
(インフレ対策として国債の代わりに一部分は金で保有してもよいと思います。)


以上投資対象について特徴を記しましたが、投資の目的がお金を増やすことであるなら、株式投資がベストです。

ではどのような株式に投資すればよいのか

おすすめは、インデックスタイプの投資信託です。

投資信託も2種類あり、ETF(上場投資信託)をおすすめします。

ETFではない投資信託は、相対取引となり、売買が不自由かつ信託報酬も割高となります。(価額は1日1回夜に算出され(基準価額)、売買は1日1回に制限され、約定価額は翌日にしか分からないという不自由さがあります。)

ETFは、上場されているので、売りたいとき買いたいときにいつでも市場で売買でき、リアルタイムで価額が分かり、指し値にも対応していますから、使い勝手が非常によい投資信託なのです。


ではどのようなインデックスがよいのでしょう。

私のおすすめは、

国内株式
 ・TOPIX
  ・日経225
このインデックスはいずれも歴史があり、厚み(参加者が多い)もあるため安心して投資できます。私はこの上場投資信託(ETF)をおすすめします。(信託報酬0.2%以下のものがおすすめです。)

インデックスにも医薬やIT関連などの特定業種等に特化したインデックスがありますが、ゴミですから避けましょう。(純資産額が100億円以上の前記インデックスがおすすめです。)

また先物やレバレッジをかけた投資信託もありますが、短期勝負の博打に近い商品ですから、初心者は避けるべきです。

外国株式
 ・MSCI国際
 ・S&P500
これらも歴史があり厚みもあるので、プロにもアマチュアにもおすすめできる投資商品です。

インデックスにも中国株や新興国株式などがありますが、厚みがなく、ボラティリティ(変動幅)が大きいので、初心者には不向きです。

ここで、新興国株式などのリスクを低く抑える方法としてFPもどきがよく言う、「投資初心者にはバランス型をおすすめします。」は無視してください。

投資信託の運用者に株式などの投資商品の組み合わせを丸投げすると、ポートフォリオを無駄にいじくり回し、その分余計に手数料を払わされ、結果としてより儲からないようにしたあげく、元本を減らされてしまいます。

前記のようにリスクの大小は、投資金額の大小でコントロールするのが正解であり、株式のリスクはできるだけ広く分散投資することで低減するようにしましょう。

そこでおすすめは、国内、国外株式のインデックスファンドを均等に持つことで、為替変動も含めてかなりのリスク低減効果が期待できます。


ということで、以上の結論として、

1 iDeCoやNISAの積立をしっかり続けましょう。

2 それ以外に投資する場合は、自分自身のリスク許容度を設定し、国内・国外株式のインデックスファンド(ETF)を購入しましょう。

3 値下がりは覚悟の上なので、損が出たからと言って損切りはせず、長く持ち続けましょう。


2021年3月22日月曜日

投資を始めたい人のための講座(その1)


これだけ低金利が続いていると、預金なんてほんとうにばからしくなります。

参考

都市銀行の定期預金金利 0.002%

新生銀行の定期預金金利 0.01%

ソニー銀行の定期預金金利 0.02%

オリックス銀行の定期預金金利 0.25%


100万円を10年間預けても、金利が0.002%なら、利子は僅か200円。(1年あたり20円の利息)

これでは不安な老後生活のためにと思って必死に貯金しても、何の役にも立ちません。

かと言って、銀行や保険屋さんのすすめる個人年金保険も基準利率が0%ですから、まったく増えないことに変わりはありません。

一方積立NISA(私の場合)では、現状のリターンが30%もあります。しかも非課税です。

国も貯蓄から投資へと旗を振っていますから、貯蓄はほどほどにして、少し投資も考えてみようかと思われている方が増えています。

注意

積立NISAがこのようにハイリターンとなった原因は、1年前のコロナショック時、株価が暴落し割安となった時期に通常より多く取得でき、それが値上がりしたためです。

注意

一方1年前のコロナショック時、積立NISAの利回りが一時マイナスとなりました。(浮き沈みは当然あります。)


ということで、老後に不安を抱え、なんとかしたいと切実に思い悩んでいるあなた。

この際、多少のリスクを覚悟してでも、投資に一歩を踏み出そうとしているあなた。

なるべく早く投資を始めることで、10年後、20年後には大きなリターンが得られる可能性がおおいにあります。

注意

確実ではありませんが、株価は過去200年間、値上がり値下がりを繰り返しながら、平均6%程度で上昇して来ました。(その原因は、資本主義社会を構成する株式会社は、いつの時代も利益を上げるために必死で働き、その成果として株主に配当をもたらしてくれたからです。)


そこで投資を始めようとしているあなたのために、川島FPが単刀直入に投資指南を行いたいと思います。

でもご安心ください、スリル満点のジェットコースターにお乗せするつもりはまったくありません。

人それぞれにリスク許容度がありますから、安全重視の方、リターン重視の方それぞれに合った投資方法が選択できるように解説しますので、ご自分に合ったものをお選びください。


それでは投資を始めたい人のための講座その1

投資初心者の方が最初に学ぶべきことは、「投資に勉強はいらない!」ということです。

勉強して儲けられるのなら、ファンドマネージャーたちがサラリーマンをしているはずがないのです。

高偏差値のファンドマネージャーたちは(勝敗が明確に出るので)死に物狂いで勉強し、銘柄を選定しています。

その結果として全員が儲けられるようになったら、ファンドマネージャーたちは会社を辞めて、自分の腕一本で100億でも1000億でも稼いで、豪勢な暮らしをしているはずです。

しかし多くのファンドマネージャーたちの実態は、勝ち続けられないために、だらだらとサラリーマンを続けているのです。(たまたま儲けることができたラッキーな30%の人が、負けてしまった残りの70%のファンドマネージャーたちを養っているのが現実です。そして次の年は養った側が養われることになるのです。)

したがって投資のプロであるファンドマネージャー全員がこのような状況なのですから、ド素人が1、2年勉強したからと言って儲けられるはずがありません。

はっきり言って投資の勉強は、まったくの無駄な努力なのです。

参考

勉強しても儲かりませんが、世の中のお金の仕組みについては、理解力がとても深くなります。

参考

「勉強しても儲からない」ことを明快に説明した本として「ウォール街のランダム・ウォーカー」が有名です。


ですから、投資の勉強を始めるために、関連本や会社四季報などを買い漁るのは止めましょう。(お金の無駄です。)

ではどうしたらよいのか?

投資の神様ウォーレン・バフェットは、インデックスファンドを買って、持ち続けなさいと教えています。

この教えに従って、私の積立NISAの銘柄は外国株式インデックスファンドにしています。

参考

インデックスファンドとは、例えば日経平均を構成する225銘柄すべて(インデックス)に投資してしまうファンドであり、購入者はこれを小口に分けたものを買うことになります。つまり市場をまるごと買ってしまうような投資方法です。こうすると個別銘柄の大きなリスクを小さくする効果があります。


それでは段階を追って、投資初心者がどのようにしたらよいのかを説明します。

第1歩はiDeCo(イデコ)と積立NISAを使い倒すことです。(非課税制度を最大限利用する。特に税金をたくさん払っている方。)

多くの方がそれぞれこの口座を持っているのではないでしょうか。

お持ちでない方は、この口座開設が投資の第一歩です。

注意

積立NISAではネット証券がおすすめです。

口座をお持ちの方は、この見直しが第一歩です。


見直し方

①積立NISAの銘柄見直し

 積立NISAの銘柄は金融庁のお墨付きがあるので、全般に良い商品が多いのですが、バランス型のような高コストのものは避け、単一指数海外型インデックスファンド(例S&P500)などに乗り換える。

②iDeCoの銘柄見直し

  iDeCoの銘柄は9割が屑商品なので、こちらの投稿を参照し、信託報酬0.2%以下の外国株式インデックスファンドを選びましょう。(運営管理機関により、良い商品が少ない場合がありますから、とにかく信託報酬が安く、純資産額の大きいものを選びます。バランスファンドはおすすめしません。)

③iDeCoもNISAも株式に投資する

  両制度は長期投資かつ非課税なので、この利点を最大限に生かすためには、固定金利商品を選んではいけません。ハイリスク・ハイリターンの商品(株式)が最適となります。(リスクコントロールについては後述)

④iDeCoとNISAへの積立額の調整

  iDeCoは60歳まで引き出しできませんから、1万円程度を基準に積み立てましょう。ムリして限度額一杯までにしてしまうと、現金が必要となる、結婚や病気、退職等の際に困ることになります。

 一方NISAはいつでも非課税で解約できるので、こちらを重点に積み立てましょう。

⑤普通預金の残高維持

  公共料金や生活費などの支払い、そして病気などへの対応として、普通預金は手取額の3ヶ月分を常に確保しましょう。


その2につづく


2020年7月28日火曜日

異常な金相場


「金」のプロ中のプロ豊島逸夫氏の2020年7月28日のコメントより。


要旨

1 金が1980ドルまで買われ、2000ドル視野

2 もはや未体験の領域でヘッジファンドが空中戦という様相

3 私(豊島逸夫氏)は投機相場に警鐘を発するコメントです。


            (CNN BUSINESS)

私(川島FP)は多くの相談者様にSPDR®(スパイダー)ゴールド・シェア(1326)をおすすめしてきました。

しかし今は猫も杓子も「金」に群がっています。

したがって私のリコメンドは「早期売却し、利益確定!」です。


投資は自己責任でお願いします。

2020/8/7 豊島逸夫氏ブログ
「金持ってるのだけど、今売った方がいい??」


2020年7月13日月曜日

金とプラチナ投資に興味のある方へ


やっぱり、誰でも持っているゴールドカードよりもプラチナカードはぐっと重みが違います。

なにしろプラチナカードは、(お金配りおじさんのように)プライベートジェットでも買えちゃいますから、これを持っていればモテること請け合いです。

プラチナカードが最高位に位置づけられる背景として、プラチナの生産量は金の1/18しかなく、超貴重な貴金属として崇められ、一般庶民には手の届かないものとして知られているためなのです。

しかし今、貴金属の取引市場では、現物のプラチナ価格が金の半値以下になってしまいました。

参考
金価格   1オンス1800ドル
プラチナ価格 1オンス840ドル
2020/7/9

                  CNN BUSINESS


どうしてこうなってしまったのか?

その理由は、金とプラチナは同じ貴金属ですが、その受給関係は正反対だからです。

現状、金の価格が暴騰した原因は、武漢ウイルスのパンデミック(世界的流行)により、世界経済がフリーズしてしまったため、株価は暴落し、不安に駆られた投資家たちは不変の価値がある金に殺到したためです。

では(プロの)投資家たちは、なぜ金と同様に不変の価値があるプラチナを買わないのでしょう?

その理由として、金は主として宝飾品として、資産(ヘッジ)として買われていますが、プラチナは工業材料としての需要が大半なのです。

参考
金が大好きな国は、インド、中国です。この国の一般庶民は、銀行預金よりも、持ち運びでき、すぐ現金化できる金を資産として買い続けています。政情が不安定だと自分の身は自分で守る覚悟が身に沁みているのです。一方プラチナは流通量が少なく、現金化にも難点があるため、これらの国では人気がありません。

貴金属類のパラジウムも1オンス2000ドルと超高価ですが、やはり主たる需要は工業用(触媒)なので、宝飾品や地金としての需要は僅かしかありません。

このため、町の宝飾店にはパラジュウムの指輪が飾っていないのです。

参考
パラジウムは加工が難しいため、プラチナ・金+パラジウムの合金(ホワイトゴールド)として宝飾品が作られています。(宝飾・投資用のパラジウムは、年間生産量290トンの内約38トン(13%)ぐらいです。近年は高値のためリサイクルから回収される量が宝飾に使用される量を上回っています。)

宝飾品としての金は、やっぱり見た目的に金色に光り輝いていますから、それを保有し身につける喜びは、地味な(高貴な?)プラチナなどに比較し格段に「映え」ます。

この金の年間の供給量は4,502トン(産出3,332トン、リサイクル1,178トン)あります。

参考
4,502トンというと護衛艦ぐらいの大きさを想像しますが、金の密度は19.32g/cm3なので、体積としては233㎥メートルしかなく、100㎡のリビング(?)に入ってしまいます。

これに対して、宝飾品の需要は2,129トン(47%)、中央銀行等の需要536トン(12%)、小口投資需要は982トン(22%)、工業用391トン(8.7%)となっています。

工業材料としての金の需要は僅か8.7%程度しかなく、約90%は投資用の資産として買われています。

一方プラチナの年間生産量は249.8トン(産出185.3トン、リサイクル64.5トン)です。(生産量は金の5.5%しかないので、常識的には金より高価なはずなのですが・・・)

そしてプラチナの用途別需要データは、工業用169.2トン(68%)、宝飾品66.1トン(26%)、小口投資9.7トン(3.9%)となっています。

プラチナの需要の大半は工業用(主として自動車の触媒用)ですから、世界経済が回復しないと(車の需要が回復しないと)価格は上がらないのです。

参考
今は金製品よりもプラチナの宝飾品が格安となっていますから、定額給付金で買うとしたらプラチナ製品がおすすめです。


以上より、金は株価が下がると値が上がり、プラチナは株価が下がると連動して値が下がるため、株価と反対の動きをする金が投資対象として選ばれているのです。(リスク低減効果)

注意
金価格が暴騰しているため、「プラチナもやがて値が上がる!」と素人を騙し、安いときに買いましょうと言い寄る悪い人たちがいます。気を付けましょう。


さて今「金」を買うべきか?

私の結論は「止めときなさい!」

バフェットが言うように、素人は値が高くなると買い、安くなる(値下がりする)と売るから儲けられないのです。

今、金を買っているのは短期筋の投機家です。

彼らは値動きが激しい商品ならなんでも参入し、短期で利ざやを稼いでいます。

こんな危ない時期に素人が手を出したら痛い目に遭います。

そもそも金が高くなった理由は、株安の他に、各国中央銀行がお札を刷りまくって、一人10~20万円もばらまいたことで、行き場のないお札が金に殺到しているためなのです。

参考
この暴落チャンスにバフェット(バークシャー・ハサウェイ)はドミニオン・エナジーから天然ガスパイプライン網を97億ドル(約1兆400億円)で買収しました。
(今の原油安で米国のシェール企業がバタバタと潰れているのに、天然ガスパイプライン(キャッシュ生産装置)に1兆円も投資できるとは、さすがバフェットであり、プロの投資家の面目躍如です。)

各国中央銀行の緩和政策(QE)が続く限り、当面はこの状況(金の高値)が続きそうです。

バスに乗り遅れまいと、金を買おうとしている人は多いと思いますが、エンゲージリングとして買われる方以外は、ばかな考えは早く捨てた方がよいと思います。(エンゲージリングも金ではなくプラチナがおすすめです。)

そんなものより私はS&P500またはTOPIXのETFを買うことをおすすめします。

参考
iシェアーズ S&P 500 米国株 ETF(1655)がおすすめです。

株式などは暴落したときが買い時なのです。

そして金については、このパンデミックが収まり、世界経済が安定を取り戻し、1オンス1500ドル以下になったら、毎月定額購入するのがよいと思います。(投資資産全体の10%程度)


最後に金の現物投資(地金や純金積立等)と金を資産とする投資信託(ETF)を比較した場合の特質は以下のとおりです。(川島FPの個人的見解)

①やっぱり儲かるのはETFです。
  日経ヴェリタス記事「めざせ、金投資マスター 3つの手法を徹底比較」

②保管、売買などがお手軽なのはETFです。(株式の投資信託と同じです。)

③ずしりと重い手応えがあるのは金の現物です。

④金の現物は保管管理がめんどうですし、盗難も心配です。

⑤ETFはNISAが使えるのでとってもお得です。

⑥金の現物は譲渡所得となるので、50万円の所得控除があります。

課税関係はつぎのとおりです。


参考
金の現物の売買では、土地取引と同様に消費税が取られます。昨年購入した場合は8%の支払となり、今年売却すると購入者から消費税として10%をいただけます。つまり差し引き2%儲かることになります。


参考
SPDR®(スパイダー)ゴールド・シェア(1326)はお勧めなのだろうか?

超簡単・・・お金の運用法(その2)

金投資は儲かるのか?

金投資

リーマンショックで損したもの、得したもの(その3)


2020年6月22日月曜日

ドルコスト平均法(定額購入法)と定量購入法の比較研究


積立方式としてこの2つの方法がありますが、結論は、ドル・コスト平均法がもうかります。

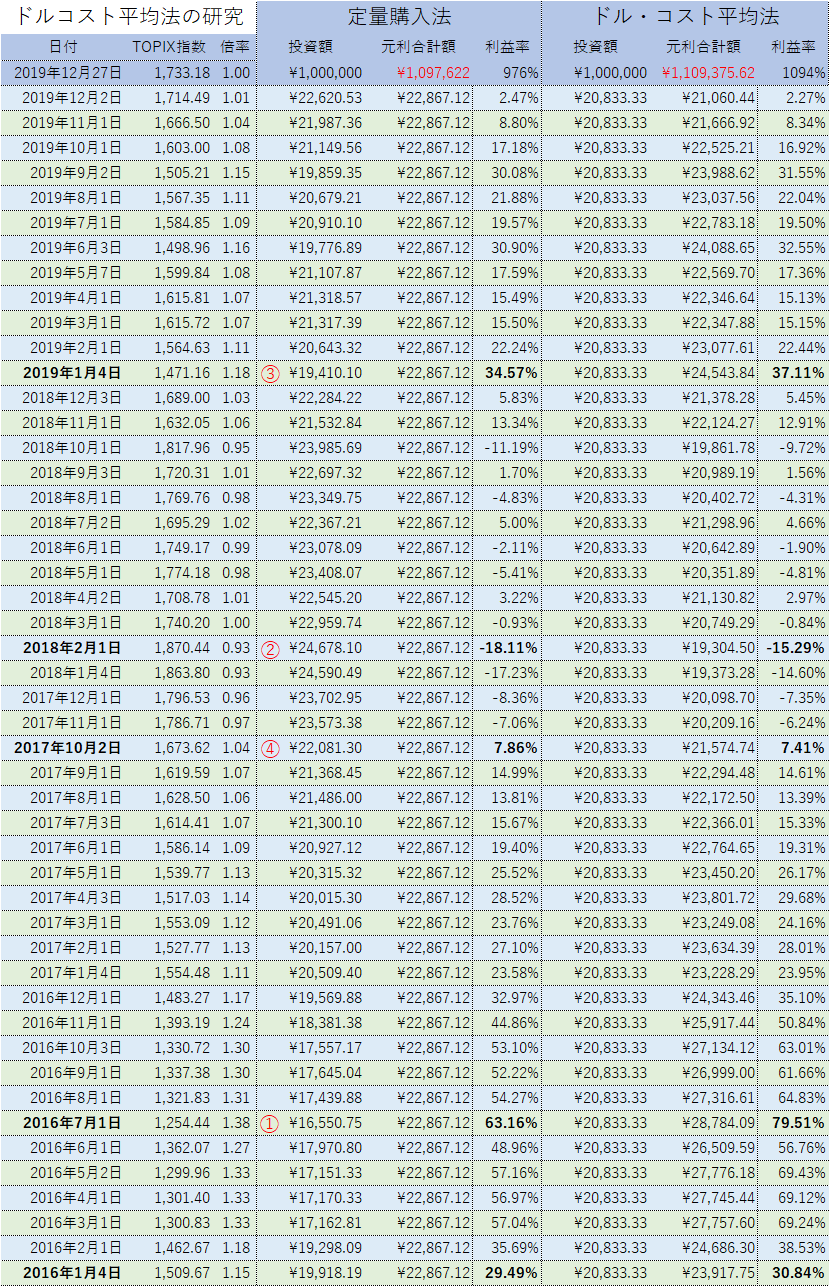
たとえば過去4年間に計100万円をそれぞれの方法でTOPIX株価指数に連動するETFに投資した場合、ドル・コスト平均法では元本が1,109,376円に増え、定量購入法では1,097,622円に増えます。

したがってドル・コスト平均法では定量購入法よりも11,754円(約1.2%)もうかります。

なぜこの差が生まれるのか、以下にその詳細を記します。

<前提>

○投資元本100万円

○使用データ TOPIX東証株価指数(2016/1/4~2019/12/27)日次データ

○ドル・コスト平均法による投資
毎月月初に20,833.33円(=100万円÷48月)をTOPIXに連動するETFに投資します。

○定量購入法
毎月月初にTOPIX東証株価指数1口分のETFを購入します。
48月分の東証株価指数の合計は75,793.53ポイントとなるので、
指数1ポイント当たりの投資額は13.1937円(=100万円÷75,793.53)となります。
購入例
2016/1/4のTOPIX指数は1,509.67なので
この月の投資額は、
1,509.67(1口分)×13.1937円=19,918.19円
となります。

○利益率
投資する各月について、その投資額が値上がりすると、2019/12/27日時点の利益額を100万円で割った割合を100倍した数値(ベーシスポイント)を計算し、表及びグラフに表示しています。(表及びグラフの表示では(%)となっていますが、示している値はベーシスポイントです。)

以上の前提より、各月の投資等の状況をまとめたものが次の表となります。


注意
倍率=2019/12/27の指数÷投資日の指数

この表より利益率の変化を示したのが次のグラフです。


グラフの左軸は利益率(%)を、右軸はTOPIX指数を示しています。

このグラフより、2016/7/1①の状況を見てみます。(表の年月日のゴシック体参照)

○ドル・コスト平均法
  2016/7/1の投資額は20,833.33円、この額が2019/12/27の時点で1.3816倍となるため、元本は28,784.09円に値上がりし、利益率は79.51%(利益額7,950.76円)となります。

○定量購入法
  同様に、この月の投資額はTOPIX ETFを1口分(1,254.44ポイント)購入します。
このときの投資額は、
1,254.44×13.1937円=16,550.75円
この額が2019/12/27の時点で22,867.12円(1口分)となるので、
利益率は63.16%(利益額は6,316.37円)となります。

ドル・コスト平均法の利益率79.51%(利益額7,950.76円)は、定量購入法の利益率63.16%(利益額は6,316.37円)より高くなっています。

この原因は、ドル・コスト平均法はTOPIXの割安な時期に定量購入法よりも多く投資しているためです。

参考
ドル・コスト平均法の利益額と定量購入法の利益額の差は、
7,950.76円-6,316.37円=1,634円
これは投資額の差から生じたものです。
投資額の差=20,833.33円-16,550.75円=4,282.58円
この差額が産む利益額=4,282.58円×0.3816=1,634円
(期間利回り0.3816=1.3816倍-1)


次にTOPIXが割高な時期②(2018/2/1)の状況を見てみます。

○ドル・コスト平均法
  投資額  20,833.33円
 利益額 -1,528.83円
  利益率 -15.29%

○定量購入法
 投資額  24,678.10円(=1,870.44×13.1937円)
  利益額 -1,810.98円
 利益率 -18.11%

定量購入法は、ドル・コスト平均法よりも282円損をしています。

これは割高な時期に定量購入法は、ドル・コスト平均法よりも3,844.77円多く投資せざるを得なかったためです。


2019/1/4③の状況も①と同様であり、割安な時期により多く投資することで、ドル・コスト平均法は定量購入法に勝っています。

定量購入法は、割安な時期には投資額を減らしてしまうため、もうけ損なうのです。

○ドル・コスト平均法
  投資額  20,833.33円
 利益額   3,710.51円
  利益率   37.11%

○定量購入法
 投資額  19,410.10円
  利益額   3,457.02円
 利益率   34.57%

では定量購入法が一矢報いているときはないのか?

ありました。2017/10/2④です。

○ドル・コスト平均法
  投資額  20,833.33円
 利益額   741.41円
  利益率   7.41%

○定量購入法
 投資額  22,081.30円
  利益額    785.82円
 利益率    7.86%

こうなる原因は、株価が割高でもなく、割安でもないときに、定量購入法がドル・コスト平均法よりも少し多く投資していて、かつリターンも平均並みの場合に発生します。

同じ状況が2019/10/1~2019/12/2でも発生しています。

でも勝ったからと言って僅か44円ですから、誤差程度です。

以上の結果より、ドル・コスト平均法が定量購入法に比較し優れている理由は、次のように分析できます。

それぞれの投資方法は、次の模式図で示される直線となります。


注
①~④の数字は前記状況に対応した場所のイメージ(時期については前後しています。)

ドル・コスト平均法は、投資月額が一定で、合計の投資額は、青線を上辺とする長方形の面積となります。

定量購入法の投資月額は、投資対象の価額とともに上昇し、合計の投資額は緑線を斜辺とする台形の面積となります。

投資合計額を一定とすると、この長方形の面積と台形の面積は等しくなります。
(この前提において、それぞれの投資方法を公平に評価できます。)

参考
投資対象の価額は変動しますから、定量購入法の投資合計額は、投資期間について積分した値となります。(投資期間の指数の累計に比例する。)

さてドル・コスト平均法が、積立投資の中でなぜ最強なのかを分析すると、次の結論が導かれます。

○前掲グラフより、利益率は、時間を遡るほど大きくなっています。これはTOPIXなどの指数は年率6%程度で上昇するため、時間を遡るほど期間利回りが大きくなります。
定量購入法は、この時期の指数が低く、投資額が少額となり、一方ドル・コスト平均法は、この時期により多く投資するので、期間利回りを有効に活かせます。

注
指数が右肩上がりではない場合、期間利回りは0以下となるので、この効果はなくなります。

○定量購入法は、割高な時期により多く購入し、割安のときに僅かしか購入しないため、投資効率が悪くなります。

○定量購入法は、指数の上昇に伴い投資額が増大するため、いつまでも続けられません。いつかは定額購入法(ドル・コスト平均法)にせざるを得なくなります。


ということで、長期の積み立て投資にはドル・コスト平均法がベストです。

ドルコスト平均法の効果とは?


2020年6月11日木曜日

ドルコスト平均法の効果とは?


ドルコスト平均法を正しく理解していただくためにその効果を具体的に研究してみました。

研究の対象として、TOPIX(東証株価指数)の2010/1/4~2019/12/27の10年間の日次データを使用しています。

この間のTOPIXの推移状況はグラフのとおりです。


参考
2010/1/4のTOPIX株価指数は、915.75
2019/12/27のTOPIX株価指数は、1,733.18
この間の平均利回りは6.59%

概観
2008/9/15 リーマンショック
2009/9/16 民主党政権発足
2012/12/26 第二次安倍内閣発足(これ以降の平均利回り10.8%)


前提として月額5万円、年額60万円を投資元本として積み立て、この10年間にTOPIXに連動するインデックスファンドを購入し続けたとします。(投資合計額600万円)

ちなみにこの期間の最初2010/1/4に600万円をまとめてTOPIXのインデックスファンドに投資すると、2019/12/27には1,136万円(約1.89倍)になっています。

平均利回りが6.59%ありますから、なるべく早い時期に投資する方がたくさん儲かります。

しかし2018年1月(TOPIX 1,911)にまとめて投資してしまうと、2019年末までの平均利回りは-9.3%になってしまいます。(いわゆる高値づかみ)

参考
このグラフでは、直線より下側の値段で買えれば割安となり、上側の値段で買えば割高となります。


1年単位の分散投資による効果

さて分散投資の方法として、年初に60万円を投資する場合と、年末に60万円を投資する場合を比較してみます。

毎年1月初旬に60万円を投資すると、2019年末の元本は901.6万円(約1.5倍)になります。

毎年12月末に60万円を投資すると、2019年末の元本は864万円(約1.44倍)になります。

その差は37.6万円にもなります。

年初の60万円は平均すると利回り6.59%で増えますから、年末には63.95万円となり、これが10年間となると、37.6万円の差となるのです。(各年で一定割合で増えるわけではありませんが、平均すると利回り6.59%で増えます。)

では年央(7月初め)に投資する場合を考えて見ます。

この場合2019年末の元本は893.6万円となり、年初に投資するタイプに比べ-8万円、年末に投資するタイプに比べ+29.7万円となっています。

年初投資901.6万円>年央投資893.6万円>年末投資864万円

一年の真ん中で投資したのに、8万円と29.7万円の違いがありますが、この原因は年前半の平均利回りが1.6%に対して年後半の平均利回りが5.2%と高かったためです。

なぜ年後半の平均利回りが高かったのかは不明ですが、「Sell in May and go away(5月に売り逃げろ)」などの格言による影響かも知れません。

さて以上の分析はドルコスト平均法とは関係なさそうですが、時間差による利回り効果を確認するとともに、比較の対象として最初に抑えておきました。


毎月投資するときの効果(ドルコスト平均法の儲かり効果)

ではドルコスト平均法により、毎月5万円を10年間積み立てた場合を考えます。

月初に5万円を積み立てた場合、2019年末の元本は892万円(約1.49倍)になります。

これは年初に60万円を投資する場合よりも-9.3万円の損となります。

年末に60万円を投資する場合よりも28万円儲かります。

そして年央に60万円を投資する場合よりも-13,485円の損となります。

この原因は、年後半の利回りが良いので、7月から12月の6ヶ月分をまとめて年央に前倒し投資する方が少し儲かるのです。

ちなみに月初ではなく月末に5万円を投資した場合、2019年末の元本は888万円(約1.48倍)となり、月初投資にくらべ-4.3万円の損となります。

この理由は、1ヶ月早く投資することで、この間僅かですが利回りを稼げ、そしてその僅かな利益は120ヶ月分蓄積されるので、この差が生まれるのです。

参考
この10年間の全営業日(2448日)において、毎日2,451円(年60万円)を投資した場合、2019年末の元本は892万円になります。これは月初に5万円を積み立てた場合とほぼ同額(毎日投資の場合が-3,220円の損)となります。

参考
定量購入法との比較については次回詳述します。


以上の分析では手数料を無視していますから、現実的には投資回数が多くなると手数料は増加し、その分利回りは低下します。

ここまでの結論として、ドルコスト平均法にしたからと言って儲かるわけではありません。儲けるためにはまとまったお金をなるべく早期に投資することです。


ドルコスト平均法に効果はないのか?

バートン・マルキールは「ウォール街のランダム・ウォーカー」の中で、ドルコスト平均法とは「間違ったタイミングで株式や債券に有り金すべてをつぎ込む愚から身を守る投資方法である。」と書いています。

またウォーレン・バフェットは「ハンバーガーは値が高いときには買わず、安い時に買う人が、株式については値が上がっているときに買い、値下がりしているときに売っている。それはまったく馬鹿げた行為である。この間違いを犯さないためにもドルコスト平均法にはメリットがある。」

そこで読者諸氏がもっとも悩む点が、「手持ち資金はなるべく早く投資したほうが儲かるのに、コツコツと毎月投資していると損になるのでは?」

その疑問はまったくそのとおりで、投資家として悩ましいところです。

そこで川島FPのアドバイスは以下のとおりです。

 まとまった投資資金があり、5年先を見通しても、そのお金を必要としない(解約しない)という確たる自信がある人は、一発ドカンと投資しても良いでしょう。ただしTOPIXなどのインデックスファンド(ETF)限定です。個別株式はリスクが高いので厳禁です。

 一発ドカンと投資する勇気の無い人、後悔したくない人は、利益を気にせず、地道にコツコツと一定額でETFを買い続けることをおすすめします。(この方法はストレスが少なく、毎日安らかに眠れますから、私はこちらをおすすめします。) 


銀行や証券会社では、「ドルコスト平均法によりリスクが下がる」と説明される場合がありますが、山崎元氏は「どのような買い方をしたとしても、同じ対象を買う限り、それぞれの時点のリスク・リターンについて有利不利はない。」と述べています。

つまりAという株式を、まとめ買いしても、小口買いしても、A株の本質的なリスクは「同じ」と言っています。

参考
リスクは一般的に価額変動の標準偏差σで定量化されます。したがってA株を1万株持っていても、1株持っていても、いずれの場合も、標準偏差(リスク)σは同じになります。

したがってドルコスト平均法の効果として、投資対象のリスクは減らしてくれませんが、投資家側の「後悔するリスク」は減らしてくれる効果が大きいと言えます。

どんなプロでも投資のタイミングをピタリと当てることはできません。

いつ買っても、いつ売っても必ず後悔しますから、目をぎらつかせて画面にグギ付けされているより、知らない間にコツコツ買い続ければ、10年後20年後には大きな幸せがやってきます。

私はドルコスト平均法を皆様におすすめします。


2020年5月18日月曜日

バフェット、ジェフ・ベゾス、本間宗久に共通する、投資で成功する方法(その2)


投資時期について古の賢人、本間宗久翁は「相場三昧伝」で次のように諭しています。

第1章(三位)
米商いは、踏み出し大切なり。
踏み出し悪しき時は決して手違いになるなり。
又商い進み急ぐべからず、急ぐ時は踏み出し悪しきと同じ。
売買共、今日より外、商い場なしと進み立ち候時、三日待つべし。
是伝なり。
米の通いを考え、天井底の位を考え売買すべし。
是三位の伝なり。
天井値段底値段出ざる内は幾月も見合わせ、図にあたる時を考え、売買すべし。商い急ぐべからずとは天井値段を見ることなり。
天井底を知る時、利運にして損なきの理なり。
利運の米は強欲思わず。

意訳
投資は、いつ売買するかが大切である。
相場の悪いときに買ってしまったりすると損をしてしまうことになる。
また、売買は決して急いではならない。
あわてて売買すると、得てして相場の悪いときに買ってしまうものである。
売買とも、今日しかない、今がチャンスとばかり心が急いているときは、ぐっとこらえて3日ぐらい売買を待ちなさい。
これが伝えたいことである。
価格の変動を予測し、天井値段、底値段が見極められたなら売買をしなさい。
これが「三位」という必勝法である。
天井値段、底値段とならなければ、何ヶ月もじっと待ち、思った通りの値段となったときにやっと売買をするのです。
売買を急いではならないと言った理由は、天井値段になるときをじっと待つためである。
天井値段、底値段を見極められたなら、かならず幸運が訪れ、損がでることはけっしてないのである。
そして天井値段、底値段となったなら、「もう少し増やそう」などと欲張ってはならない。


本間宗久の時代、現代のわれわれのように銘柄選びで悩む必要はまったくありません。

なぜなら、この時代は米相場しかなかったのですから。

参考
大坂の堂島米会所(どうじまこめかいしょ)には正米取引(現物取引:米切手の売買)及び帳合米取引(先物取引)しかなかった。

したがって本間宗久の相場三昧伝では「いつ取引すれば良いか」のみが書かれています。

そして「相場三昧伝」の極意として、「三位の伝」つまり天井、中段、底値が見極められたなら売買をしなさいと云っています。

つまり、三位が見極められたなら、安値で買い、高値で売ることができ、けっして負けることはないのです。

そのため、思ったとおりの値段が出なければ、何ヶ月もじっと待ちなさいと云っています。

待ちなさいということは、いざというときのため、キャッシュポジションをずっと維持しなさいということです。

ですから、この見極めができず、ちょっとした噂に乗って投資してしまう素人は、相場などに手を出してはだめですよと宗久翁は諭しているのです。


次に宗久は、「休む」ことを繰り返し述べています。

短期的には、今が「買いだ」と思ったら、「三日待つべし」と云っています。

逸る気持ちを抑え、理性的に売買しなさいと諭しているのです。

そして長期的にも休み(つまりキャッシュポジションの維持)の大切さを書いています。

第28章 休み
商い利運仕当たる時、先ず大概に致し、留むるものなり。
その節一両日休むべし。
この休むことを忘るる時は、何程利運に向きても、商い仕舞いの節は決して損出べし。
勝ちに誇り、百両の利は二百両取る気になり、千両二千両の気移り、欲に迷うて見切りかね、損出るなり。
これ欲より出で迷うなり。
不利運の時はなおもっての事なり。
その時の見切り大切のことなり。慎み心得べし。

意訳
運良く大儲けできたら、図に乗ることなく、そのくらいにして一両日休むことが大切だ。
休むことをしないと、いくら幸運があっても、結局最後には必ず損が出てしまうものだ。
その理由は、勝ち誇って欲を出し、100両儲けたら、今度は200両儲けようと欲に迷い、正しい見切りが出来なくなるためだ。
運に見放されたときには、なおさら損を挽回しようと焦るため、一層損を出してしまう。
冷静に三位が見切れるためには「休み」を取り、冷静さと客観性を取り戻さなければならない。


宗久は、思いどおりに天井付近で売れ、大儲けができたら、しばらく休みなさいと云っています。

休むとは、つまりキャッシュポジションをしばらく維持しなさいということです。
(手元資金が豊富だからと言って、すぐに投資してしまうから損失を拡大してしまうのです。)

したがって本間宗久の投資法は、通常はじっとしてキャッシュポジションを維持し、三位が見極められたときだけ積極果敢に勝負に出ることで莫大な利益を得ていたのです。

一方、日々何か儲かることはないかと、目をぎらつかせて、ちょっとした情報ですぐに投資してしまう人が儲けられない理由がここら辺にありそうです。


参考
本間宗久は、帳合米取引(先物取引)で莫大な利益を得ました。先物取引は株式と異なり、ゼロサムゲームです。したがって価額は一定の範囲を上下動しているため、三位の見極めが重要となります。一方株式(インデックス)の価額は、短期的には変動するものの、長期的には年率約6%で永久に伸び続けますから、長期投資において三位の見極めの重要性は低くなり、いつでも投資に最適な時期と言えます。


その1


2020年5月11日月曜日

バフェット、ジェフ・ベゾス、本間宗久に共通する、投資で成功する方法


以前の投稿「超簡単・・・お金の運用法(その3)」では、リスク10%~30%でも大丈夫な方のお金の運用法を書きました。

その結論は、

株式50%
バンガード・トータル・ワールド・ストックETF(VT)

債券50%
iシェアーズ®・コア 米国総合債券市場 ETF (AGG)

それぞれのETFをリスク許容範囲内で購入し、あとは何もしないというのがベストな投資法である。

と書きましたが、一部の玄人筋から「つまらん」という酷評がありましたので、もう少し面白みのある投資法について記したいと思います。

つまり、もっとリスクを取ってがっぽり儲けたい人向きの投資方法となります。

でも、わくわくどきどきを楽しむために博打となってはいけませんから、私が知る限りの世界中の投資家の中で最良の投資方法を厳選しご紹介することにします。

世界最高の投資家と言えば、オマハの賢人「ウォーレン・バフェット」が有名です。

バフェットは11歳で株式投資を始めてから、40年間で年率平均22%の運用成績を挙げています。

ちなみに、この間のS&P 500の利回りは11%ですから、バフェット(バークシャー)のパフォーマンスはこれの約2倍になります。

年率平均22%の運用とは、4年間で元本が2.2倍になるような投資を40年以上も続けていることになります。

この好成績となった投資方法をファンドマネージャーや経済学者たちは必死で研究しましたが、第2のバフェットは現れていません。

バフェットの投資方法とは、「健全な企業」の株式を「割安な値段」で「大量」に購入し、「永久保有」することです。

多くの投資家は「健全な企業」を見分ける方法に注目しますが、私は「割安な値段」で購入することが最も重要なバフェットの投資方法ではないかと考えています。

なぜなら「健全な企業」の見分け方は、ファンドマネージャーたちにとってはいろはのいです。

彼らは、日々全力でこの仕事をしていますが、それでも第2のバフェットにはなれないのです。

バフェットと数多いるファンドマネージャーたちとは、なにが違うのでしょうか。

頭の善し悪しは置いといて、最も違う点は、ファンドマネージャーたちは日々あくせく働き、株式の売買を行いますが、バフェットは掘り出し物がないとまったく動きません。

参考
バフェットは、恩師グレアムのいたコロンビア大学のMBAを主席で卒業している。

場合によっては1年以上も買わないことがあります。

そうするとその間、株式の売却などにより、キャッシュが大量に積み上がります。

そしてブラックスワンのような暴落が起こるとき、このキャッシュを利用し、バフェットは嬉々として日頃目を付けていた優良銘柄に集中投資するのです。

バフェットが保険会社のガイコやクレジット会社のアメックス、銀行のウェルズ・ファーゴを買収した1番の理由は、莫大なキャッシュフローを手に入れるためだったのです。(買い出動のときのお財布として利用した。)

参考
Amazonの創業者ジェフベゾスの型破りなビジネスモデルもキャッシュフローを重視しています。
Amazonは1997年のナスダック上場以来、株主に1度も配当金を支払っていません。
その理由をベゾスは、株主宛AnnualReportに「当社は、売上高や利益を最大化することではなく、フリーキャッシュフローを最大化することを目的にしている」と記しています。つまりバフェットと同様、手にしたキャッシュを使って、そのときにもっとも魅力的な投資案件に集中投資することで、Amazonの持続的な高成長を維持しているのです。

このような投資方法は、サラリーマンファンドマネージャーたちにはまったく困難な手法です。

もしバフェットが目利きだけで投資銘柄を選んでいたら、バークシャーの運用利回りはたぶん11%程度になっていたでしょう。

これを超える運用益の大半は、割安となった優良銘柄を大量に購入したことによりもたらされたキャピタルゲイン(株価の値上がり益)と考えられます。

そこで第2のバフェットになりたい投資家の皆様へのアドバイスは、常にキャッシュポジションを堅持し、ここ一番というときに、日頃研究し尽くした投資対象を全力で買うことです。

キャッシュポジションを堅持すると言うことは、普段は余計な投資に目もくれず、何日も、何ヶ月もじっ~~とチャンスがくるのを待ち続けるのです。

場合によっては1年以上も、何にも投資せずに日々を過ごすのです。

でもキャッシュを1年間持ち続けてもリターンがありませんから、投資額の50%程度は長期投資として株式などのETFを持ってよいと思います。(キャッシュポジションは50%程度が目安)

参考
証券会社のMRF(Money Reserve Fund、余資の置き場所)では多少の配当金が得られます。

ちなみにバークシャーでは、キャッシュの比率が20%程度あります。20%と言っても約14兆円ですから、なんでも買えちゃいますね。

参考
一般の投資信託は、目論見書に記載されたとおりの運用を行うため、キャッシュは解約に対応できる程度(5%)しか確保されていません。

それにいざとなったら、キャッシュを引き出せる会社をバークシャーはたくさん持っているので、このお金を利用すれば、株価暴落時にどんな会社でも買い放題となります。

たぶんこれを読まれている投資家の皆さんは14兆円のキャッシュはお持ちではないと思いますが、たとえそれが10万円としても、いつ買い出動すべきかはとても大きな問題と言えます。

一般に投資資金があると「どれにしようか」と銘柄選びに迷いますが、それが大きな間違いの元です。

銘柄選びよりも重要なことは「今が最適な時期なのか?」と自問することなのです。

それについて古の賢人は・・・


2020年4月30日木曜日

「円高」よ、さようなら・・・


リーマンショック後、なにかにつけ異変がある度に「円高」となり、その際に「円は安全通貨」というキーワードを、ばかの一つ覚えのようにマスコミは書いてきました。

今となっては、ほんとうにマスコミはバカだったことがはっきりしました。

という理由は、世界大恐慌(1929年9月4日頃から始まったアメリカの株価の大暴落)以来と言われる武漢ウイルスによるパンデミックにおいて、世界経済がフリーズ状態にもかかわらず、ドル円レートがほぼ安定して推移しており、安全通貨と思われてきた「円」への逃避がまったく見られないからです。


注意
2020/3/9の102.34円はHFT(高頻度取引)によるもので、一旦「ドル高、円安」に振れた後に、瞬間的に「円高」となりましたが、AI(機械取引)も武漢ウイルスに関する知見がないので、右往左往しただけ、結局もとのレートに戻っています。(AIがもてはやされていますが、あまり賢くはなさそうです。)


この為替レートの変化より、「円は安全通貨」という説明はまやかしであり、真実は、投資家たちはそのときどきで儲かる物(損失の出ないもの)を必死で探し出し、投資しているだけなのです。

今回は、ドル(現金)へのリパトリエーション(Repatriation、本国への回帰)が多くの投資家たちの判断のようでした。(その他に「金」投資も見られました。)

リーマンショック後の「円高」の要因として、日銀のサポタージュにより、米国などがドル紙幣を刷りまくっている時に、円札を刷らなかったため、円が不足したことが原因とされていますが、いずれにしろ「円は安全通貨」という説明はちぐはぐであり、説明になっていません。

結果として「円高」の要因は、以前の投稿のとおり、日本国債が儲かるから投資家は買うのであり、儲からなければ買わないのです。

この儲かるのかどうかは、クロスカレンシー・ベーシス・スワップ市場におけるジャパンプレミアムが高いか安いかによって決まるのです。

「円高」の頃は、国内の銀行が「ドル」を調達する際には、米国債の利回り+1%(+100bp)も金利を上乗せしなければなりませんでした。(ジャパンプレミアム)

反対にドル資金を提供する側は、米国債に投資するよりも円に交換し、日本国債に投資する方がはるかに儲かったのです。

このジャパンプレミアムは、現在国内銀行に有利な状況となっており、ドル資金の調達では、米国債利回り-0.1%(-10bp)程度なので、米国債利回りよりも安くドルが手に入ります。

一方ドルを提供する投資家は、日本にドルを提供するよりも米国債に投資する方が+0.1%儲かるのです。

参考
ユーロでも国内銀行に有利な状況となっており、円をユーロに替えて欧州債に投資すると、利回りは本来の利回りに+0.2%(+20bp)程度上乗せされます。


したがって、現状として「円高」にはなりようがないのです。
(それとも円は危険通貨になったのでしょうか?、それなら超円安になるばず・・・)

マスコミも身銭を切って為替取引をしてみれば、ドルのスワップポイントがどのように変化しているのかが実感としてわかるのではないでしょうか。

その実感が肌身にしみれば「円は安全通貨」というばかなことは書かなくなると思います。


2020年4月20日月曜日

S&P500 ETFは買うべきか買わざるべきか?


わたしは今回のチャンスに、しこたまS&P500 ETFを買いました。

こんなバーゲンセールはめったに来ないし、バフェット推奨銘柄ですから、まったく迷いはありません。

一方日経さんは「止めとけ!」とおっしゃっています。

「米株、インデックス投資は再考の時か」

日経の挙げた理由は次のとおりです。

1 企業には強い企業と弱い企業がある

   両方を含むS&P500は年初来で11%下げ、強い企業の多いナスダック100は1%上昇している。(強い企業だけを選ぶべきだ。いわゆる物色の目利きが必要だ。)

2 S&P500の17日終値2874は、年度末の収益から見積もるとまだ高い

  日経の見積りは次のとおり。
  PER18倍、1株利益130ドルとすると、S&P500種平均株価は2340になる計算
  2874>2340 なのでまだまだ株価は高すぎる。

3 S&P500種はナスダック100などに比べ今後も運用成績で見劣りする可能性が高い。
   利益の出ない弱い企業が多くいるため。

4 米株市場では指数連動型のインデックスファンドが幅を利かせているが、強い企業だけを物色すれば儲かるはずだ・・・(インデックス投資は再考すべきだ。)


世間で言われているように「日経」は経済記事以外はよいのですが・・・

この記事をバフェットが読んだら、「よしナスダック100を1億ドル買うぞ!」って言うのでしょうか?

たぶん・・・ないと思います。

まあ世の投資家にとって「日経」は「逆神」というのが通説ですから、記事とは反対側に投資すれば儲かる・・・と言われています。

今時こんな根拠の薄弱な記事、素人のブログでも書かないと思うのですが。

以下は、この記事に関する川島FPの分析です。

1 株価は予測できるのか?

今回ナスダック100がS&P500に勝てたのは結果論です。
1月にナスダック100を推奨したのなら尊敬しますが、後出しぢゃんけんで自慢げにアホなことを書くのは止めた方が良いと思います。

次に現状の株価についても幼稚な見積りをしていますので、少し見てみます。

基本公式
PER(株価収益率)=株価÷1株当たりの純利益(EPS)
(または、EPS×PER=株価)

日経の試算では、1年後の利益予想をEPS=130ドル(?)と見積もると、
現状の適正な株価は、PER=18倍として(?)
S&P500株価=EPS×PER=130×18=2340
しがって現状株価2874は割高となるそうです。

でもなんでEPS=130ドルなのでしょう?(JPモルガン・チェースが2割減と言っていたから・・・)
トヨタが自社の来期の利益予想を公表したのなら信用できますが、日経がS&P500全体のEPSを130ドルと決め打ちしても、誰が信じるのでしょう。

参考
「ゴールドマン、米国株の下落見通し弱める-上昇傾向受けて予想撤回」2020/6/2

もしEPS=150ドルなら
S&P500株価=150×18=2700
となり、現状の株価2874はまあまあ買って良いレベルです。

それにPER=18倍は絶対正しいのでしょうか?
いずれにしろ、PER=18倍、EPS=130ドルは適当過ぎる前提と言えます。

いや、もしかして「日経」にはすばらしい水晶玉があって、誰にも分からない未来をぴたりと当てられるのかも知れません。

2 強い企業と弱い企業の見分け方

   日経は、現状の困難な状況でも儲けている企業が強い企業で、損失が大きい企業が弱い企業だと断定しています。

 具体的には、「巣ごもり消費」を追い風にアマゾンやネットフリックスが儲かっており、方や「資本財・サービス」「金融」「エネルギー」の不況3業種は弱い企業の代表のようです。

 したがって日経は、インデックスファンドはS&P500種をまるごと買うのはばかげていて、儲かっている(強い)企業だけを物色して買うべきだと御託を述べています。

  しかしその考え方は、100年も前から数限りの無い論理で投資信託に応用され、そして消えていったものであり、テーマ型とかスマートβとか今でも性懲りも無く生きながらえています。

 それよりも日経が自慢げに100年も昔のアイデアを書いていることに驚かされますが、とは言え現役のファンドマネージャーたちは「素晴らしいアイデアだ!」と感動してくれるのでしょうか?

参考
日経の記事のように簡単に儲けられる方法があるなら、誰かがとっくの昔に採用しているはずです。しかし現実は、物色の腕をセールスポイトとしているヘッジファンドが敬遠され、日銀をはじめ機関投資家では、インデックス投資(ETF)が主流となっています。
 それにヘッジファンド VS バフェット(S&P500 ETF)の10年勝負では、バフェットの圧勝でした。

 まあ馬と鹿さんはほっといて、賢い投資家の皆さんは、正しい市場原理を学びましょう。

 強い企業つまり儲かっている企業の株価は人気があり、当然割高です。PERは40倍とかになっています。

一方儲かっていない企業の株価は割安です。PERは10倍程度。

 そこで、魅力的な株は高値で、魅力の無い株は安値で売られることで、結局投資家はどちらを買っても損得がないようにバランスがとられているのが株式市場というものなのです。

 そうなる仕組みは、ファンドマネージャーたちは日々血眼で割安な株を探し、少しでも安く仕入れています。

 したがって株式市場のすべての株式には、いつでも適正な値が付けられていることになります。(効率的市場仮説)

  日経のアイデアのように、果たして強い企業の(割高な)株ばかりを買い集めたファンドは、インデックスに勝てるのでしょうか。

効率的市場仮説から導かれる結論は、それぞれの成績に差は出ないと考えられます。(だから分散効果の働く(リスクの低い)インデックスが機関投資家に買われているのです。)

参考
近年、アクティブファンドに対してインデックスファンドとETFが急速に普及して来た背景として、効率的市場仮説に対する信認があります。

注意
当然今回のようなブラックスワンが発生すると、効率的市場仮説では説明できなくなり、なかにはすごく儲かった株が発生しますが、事前にこれを予測することはできません。

 もしかして日経さんは効率的市場仮説を知らなかったのでしょうか?

 それともファンドマネージャーたちをはるかに凌ぐ目利き(すばらしい水晶玉)が日経にはいるのかも・・・

蛇足
この手のまやかしの一つに「成長率神話」があります。GAFAのような新興企業は高い成長率が売りです。したがってファンドは、オールドエコノミーよりも成長率の高い新興企業だけに投資すれば儲かる、という考え方です。(日経のアイデアよりは賢そうでしょう?)
でもジェレミー・シーゲルは「株式投資の未来」の中で「こうした急成長国の銘柄を買いたくなるだろうが、それは、おそらくまちがいだ。」と言っています。
その理由として「高い成長率は、かならずしも高いリターンを意味しない。国外企業であっても、国内企業にあっても、同じことだ。投資家リターンの基本原則にあるとおり、肝心なのは、成長率が期待に対してどうだったかであって、成長率そのものの水準ではない。株式市場のリターンを国別に比較した調査の結果も、はっきりこの説を裏付けている。成長率の信奉者を安心させる結果にはなっていない。」のだそうです。


 ですから、以上のことをよく理解しているバフェットは、だれにも注目されていない割安な企業を丸ごと買ってしまうことで年率20%超のリターンを挙げているのです。


 以上の分析より、日経は投資家としては素人以下と思われます。

 「人の行く裏に道あり花の山」


投資や家計全般のご相談についてはこちらをご覧ください。


2020年4月7日火曜日

武漢肺炎が征圧された後にはインフレがやって来る


「緊急事態」です。

いったい日本はどうなってしまうのでしょう?

しかし中国ウイルス(米国大統領談)なんぞに負けてたまるか!

日本はそんなヤワな国ではありません。日本人一人一人の高い道徳観念と清潔な生活環境、そして高度の医療体制により、必ずこの国難を乗り越えることが出来るでしょう。

当面は「自粛」あるのみです。敢えて危険に身をさらすようなことは避けましょう。

とは言うものの、医療関係者などは命懸けで職務に邁進されておられることと思います。

ただただ頭を垂れるだけです。

さて、この国難もいずれは乗り越えるときが来るはずです。

そのときにどうなるのか?

The Economistが興味深い記事を書いています。

「新型コロナ、潜むインフレリスク」2020/2/25

記事の要旨

1 感染拡大による「恐怖」により、投資や消費が避けられた結果、それは経済への最大の脅威となっている。

2 各国中央銀行は、金融緩和に動き、政府は経済への打撃を抑えようと財政支出策を準備しつつある。
 
3 今回の特徴は、「封じ込め策」により工場閉鎖やサプライチェーン(供給網)が寸断された点にある。

4 この「供給ショック」は、1970年代の石油危機や食料危機においても発生し、その後に高インフレとなった。(このときから中央銀行の主要な任務がインフレバスターとなった。)

5 今回もサプライチェーン(供給網)の寸断により長期的な供給不足(供給ショック)が懸念される。

6 とはいえ、失業率の増大による「需要ショック」の可能性もあり、世界のインフレはなお低水準である。(1970年代と状況が異なる。)

7 世界の工場である中国の復活がどうなるのか、一方で中国をサプライチェーンから外す動きが加速するのかどうか、予測は難しい。

8 マクロ経済政策の立案者らは、再び景気低迷下でインフレ上昇と闘うべきか否か苦渋の決断を求められる。

9 結論として「供給が思い通りにできなくなると、経済が動揺しているにもかかわらず、物価上昇のペースが加速することがある。」

この要旨の文責は川島FPにあります。

武漢肺炎が流行るまでは、米国経済は絶好調でした。2020年2月19日「S&P500種株価指数とナスダック総合指数が最高値を更新」しています。(この時点までは、米国にとって武漢肺炎は他人事でした。)

一方日本経済は、年の前半までは失業率も最低で好調だったものが、財務省の陰謀により消費税を10%に上げたため奈落の底へ突き落とされてしまいました。

そこで、経済のファンダメンタルズは健全であるとすると、人々の免疫力が上がり、武漢肺炎もやがては収束し、各国中銀がお札を刷りまくってばらまけば、需要は早晩回復してくるものと思われます。

でもね・・・

経済が回復するまでの数ヶ月間に、馴染みの飲食店や美容室やスナックなどのサービス業や観光業などが潰れてしまっていたら・・・

中国からiPhoneや車の部品などが供給されなかったら・・・

そして穀物などの食料の生産基盤と流通網も破壊されてしまっていたら・・・

世界的規模でサプライチェーンがずたずたにされ、国内の末端のサービス業も廃業が続出していたら・・・

参考
「コロナ影響で中小企業45社破綻 25都道府県、宿泊や飲食」
「東京のタクシー会社、全乗務員600人解雇へ 自粛影響」
「緊急事態宣言…日産は米で1万人解雇、ホンダ、三菱自も一時帰休」

これらの復旧にはお金と時間がかかります。

今回の事象が「供給ショック」となるのか「需要ショック」となるのかは需要曲線と供給曲線を用いた分析で説明されます。

今回の場合、当面は「外出禁止」により需要は激減し(需要曲線が下方向に下がり需要数量は少なくなる)、供給側は当然「安くても売りたい」側(数量は少なくなる)に変化します。

この状況はグラフの「当面はココ」で示しており、「需要ショック」の状態となります。

そして需要が回復したとして、その時に供給能力が回復していなかったら、「高くても買いたい」状態、つまり「供給ショック」となります。

市場価格はそのときどきの需要と供給で決まりますが、武漢肺炎が収束した後の日本や世界経済がどうなるのかはまったく分かりません。

需要の回復と供給能力の回復を比較するとThe Economistは 供給能力の回復の遅れにより「供給ショック」が起こり、インフレになる・・・かも知れないと警告しています。

今現在の「需要ショック」はマスクとトイレットペーパーですが、1年後の日本経済は全世界的なサプライチェーンの寸断により物価が高騰し、インフレ率は2%超になっているかも知れません。

今の人たちはインフレをまったく経験していません。

インフレとは、物価がどんどん値上がりし、今日買えた物が明日は買えなくなることです。

そうなると、銀行預金はまったく利子が付かないので、物価が上昇するたびにその価値を失うことになります。

一方、住宅ローンなどの借金は、インフレにより返済額が目減りしますから、お得になります。

はたして1年後にインフレになっているのか、それともアベノミクス以前の地獄の民主党政権時代に逆戻りしているのか?


投資や家計全般のご相談についてはこちらをご覧ください。


2020年3月2日月曜日

日米金利差と為替の関係は今どうなっているのか?


 為替が大荒れしています。

昨年9月以来、為替は無風状態でしたが、「武漢肺炎」のため日米共に経済への影響が懸念されるに至り、また双方の金融当局の対応の違いにより急激に為替が動きました。

為替は年初来、2月18日までの間108.36~110.14円(値幅1.78円)を微動していましたが、「武漢肺炎」がやばそうだとなった2月18日から20日のたった2日で2.25円下落(円安)し、その後の1週間で112.11円から108.07円に4.04円上昇(円高)しています。

2.25円の円安の原因は、日本経済への影響が深刻だとの懸念から円が売られ、その後FRB(連邦準備制度理事会)の動きとして、追加の利下げの可能性が示唆されたため、日米金利差の縮小予測から円が買い戻され、4.04円の円高となりました。

意見
FRBのクイックレスポンスに対して日銀の官僚体制の違いにより4円も円高となりました。黒田総裁が緊急会見を開くだけでも円高は2円程度に抑えられたのでは・・・と思いますがいかがでしょうか?

参考
2018年2月16日に1ドル=105円の円高となったときには、財務省、日銀、金融庁による緊急会合が開かれています。

参考
3月2日午前10時前、日銀総裁が “市場に対し潤沢な資金供給に乗り出す”と談話を発表。
FRBより3日遅れです。


私は「円」が安全通貨というアホなマスコミの見解には与していません。

参考
「武漢肺炎(ジャパンリスク)」のため円が売られ、FRBが利下げ(金利差縮小)しそうだから円が買われたのですから、円が安全通貨という論理はどこにもありません。

今回の円高の原因は明らかに「日米金利差縮小の予測」であり、その背景としてベーシススワップスプレッドの拡大もありそうです。

「ベーシススワップスプレッド」についてはこちらを参照。

以前の投稿「米国債の利回りとドル円レートの関係は今どうなっているのか?」で日米金利差と為替レートの相関を分析しています。

この投稿の結論として、ほとんどの期間では日米金利差と為替レートは正の相関を示しており、ときどきの日米金融当局の政策の違いにより、たまに負の相関を示しました。

参考
正の相関とは、日米金利差が上昇(右肩上がり)すると、為替も円安(右肩上がり)となります。負の相関の場合は、金利差が上昇しても為替は円高(右肩下がり)となります。


このグラフは、日米金利差と為替レートの相関を表しています。

参考
相関はグラデーションの青い線で表しており、赤い線が相関が0です。この0レベルを挟み±1の範囲の折れ線として相関のグラフを示しています。

グラフより、相関のグラフは2018年1月、2月に-0.85となり、日米金利差と為替レートが通常と異なる(反対の)動きとなっています。

この原因として、

①前月12月のFOMCにおいて、2018年は2017年に続き3回の利上げが決定されていた。
 このときの市場は、利上げによる景気減速を懸念していた。

②米国の長期金利は、2017年を通じて2%前半で安定していたものが、2018年1月に2.72%に急上昇した。

③2018年1月にトランプ大統領が「大規模なインフラ投資」などを表明し、米国経済の過熱感や、米国の財政赤字が膨らむことへの懸念が高まった。

この結果として、米国経済の減速とドル紙幣のバラマキが懸念されたため、急激な「円」買いが進んだと分析されています。

一方私の見立てとしては、この時期のベーシススワップスプレッドが100bp(basis point)もあったため、海外投資家はドルと円をスワップし、日本国債に投資することで、米国10年債を遙かに上回るリターンが得られたことが主因と考えています。


 (このグラフは財務省資料「日本国債市場における海外投資家の動向」よりパクりました。)

さてこの2月も日米金利差と為替が1年5ヶ月ぶりに負の相関(-0.36)となりました。

原因は、前記のとおりですが、この1年間のデータを詳細に見てみます。


FRBは7月以来3回の利下げを行っています。

これに引きづられ、日本の長期金利も8月29日に-0.286まで低下しました。

この状況から国内の銀行などは悲鳴を上げて日銀に泣きついています。

泣きつかれた日銀も、買うべき国債がもう無くなってしまいましたから、80兆円の国債購入は棚上げし、今度は「長期金利0%誘導だ!」と政策を変更しています。

以来、米国の長期金利と日本の長期金利はデカップリング状態となり、12月10日にはめでたく長期金利は0%を達成しています。

長期金利0%達成を喜んだのは銀行であり、住宅ローンを借りる国民は泣きました。

この1年間の金利差と為替レートの推移状況は次のグラフのとおりです。


金利差と為替レートの相関は、
1月-3月 -0.22(金利差縮小 → 円安)
4月-8月  0.96(金利差縮小 → 円高)
9月-2月  -0.37(金利差縮小 → 円安)

このグラフより、9月以来為替は円安に振れすぎていたようです。

通常金利差と為替は正の相関となるはずですから、本来の為替レートは107円ぐらいに落ち着くのが適切なように思います。

それにしても2月20日の112.11円から28日の108.07円への円急騰は、金融当局の失態ではないでしょうか。

日銀はもっとFRBの動きをよく観察し、適切に対応して貰いたいものです。


投資や家計全般のご相談についてはこちらをご覧ください。


2020年2月1日土曜日

家計や投資についてのご相談


投稿をご覧いただきありがとうございます。

令和4年8月より、業務量を減らすため、一般の個人の方の有料相談は終了させていただきます。

既契約のお客様からご紹介のあった方については、ご相談の上、料金、資産運用内容等を個別にご調整させていただきます。

長期にわたり皆様方のご愛顧に感謝申し上げます。

川島FP事務所
メール  fp.kawasima@gmail.com

2020年1月14日火曜日

確定拠出年金(iDeCo)の投信は9割りが くずだ!

2020/1/19  純資産額について補足を追加


この数年間iDeCo(確定拠出年金)が急速に伸びています。

企業型ではこの5年間に1.8倍に、個人型(iDeCo)では6.6倍にも増えています。

金融庁の金融審議会が公表した「老後資金が2000万円不足する。」という脅しが効いたのか、とってもお得なiDeCoに人気が集中しています。

でも「つみたてNISA・・・金融庁がお勧めする老後資金作りの決定版」に投稿したように、確定拠出年金の運営管理機関が提案する投資信託はくずばかりです。

そこで金融庁は、後発となるつみたてNISAの制度設計では、対象商品を厳選し、どれを選んでもほぼ絶対儲かるようにしています。

おかげさまで私も「つみたてNISA」でがっちり儲けさせていただいてます。(^_^)

したがって確定拠出年金の投信は「つみたてNISA」のようにどれでもお得とは言えないので、極めて慎重に商品を選ぶ必要があります。

その状況を日経が詳しく書いています。
「企業型確定拠出年金、高コスト投信なお 老後資金に大差」


記事の要旨

1 企業型では、決められたメニューからしか投信を選べないので、企業のメニューに載せる商品選びで、積立額に大きな差が生まれる。

2 信託報酬が1%の割高な投信と0.2%の低コストの投信では、30年間積み立てると、総額で300万円以上の差となる。

3 現状、信託報酬が1%超の割高な投信が増加傾向にあり、この4年間で1.7倍に増加している。

4 個人型は自由に金融機関を選べ、高コストの投信が選ばれることは少なく、一方企業型では高コストの投信が多くメニューに乗せられている。

5 投信会社は、信託報酬をぎりぎりまで低下させているが、企業から選ばれた運営管理機関(銀行など)が手数料稼ぎのため、そのような割安な投信をメニューから外している。

6 このような傾向は、大企業では少なく、力関係が弱い中小企業では運営管理機関の言いなりになっている。

7 この状況に激怒した厚生労働省は、運営管理機関の反対を押し切り、運営管理機関ごとの商品一覧表をそれぞれのホームページで開示させた。

注意
要約には多少の誇張がありますが、気にしないでください。m(_ _)m

記事の感想
日経は財務省と金融機関のポチかと思っていましたが、案外良い仕事をしています。


さて、確定拠出年金の実態はどうでしょう?

厚生労働省がせっかく苦労して「運営管理機関登録業者」を作成しているので、企業の確定拠出年金担当者や加入者の皆様に大いに活用してもらいたいのですが、いかんせん、運営管理機関側の「隠したい」意図がホームページにはにじみ出ていますので、膨大なデータから有益な情報を見いだすことは、素人では無理だと思います。

そうは言うものの、仕事として運営管理機関を選定する企業の担当者にはこの情報を精査し、従業員の幸せのため、しっかりと業者選定と商品選定をしてもらいたいものです。

一方プロのFPはどうかと言えば、投信を売っているFPは金融機関の手先ですから、割安な投信を提案することなど端から考えていません。

そこで、たぶん私しかやらないと思いますが、がんばって、世のため人のため、前記ビッグテータを解析してみました。

最初に運営管理機関の三井住友信託銀行から・・・

あらら
ホームページに公表はしているものの、データのダウンロードもコピペもできません。
見るだけ~なのです。(そんなにしてまで・・・)

このような信頼できない業者は放っておいて、善良?なる運営管理機関のホームページへ

では三井住友銀行から分析してみます。
こちらはちゃんとコピペできました。(三井住友信託銀行も見習ってほしいものです。)

三井住友銀行が運営管理機関として提供している投資信託は272本あります。

これを信託報酬の安い順にヒストグラムにしたものが次のグラフです。


左側の0.0%の柱状グラフは、信託報酬が0.2%未満のものの比率を表しており、実質は0.13%が最低の信託報酬となっています。

このヒストグラムより、代表値は次のとおりです。

平均値         0.82%
モード(最頻値)    0.2%以上0.4%未満
メジアン(中央値) 0.67%

三井住友銀行では、信託報酬が0.2%以上0.4%未満の商品が最も多く、0.4%未満の商品は全体の29%あります。

一方1%以上の商品も36%ありますから、ちょっとした商品説明の仕方により、こちらへ誘導されてしまう方が居るかも知れません。

さて、これら豊富なメニューを見て、「いっぱいあっていろいろ選べるから嬉しい。」というバカな考えは止めた方がよさそうです。

選ぶべき商品はグラフ左端の0.0%の柱状グラフに入っているものだけです。

つまり信託報酬が0.2%未満の投資信託だけがあなたが選んで良い商品なのです。

具体的には

「野村DC国内株式インデックスファンドTOPIX(国内株式パッシブ)」信託報酬0.15%
「野村外国株式インデックスファンドMSCI-KOKUSAI(外国株式パッシブ)」信託報酬0.15%
などがお勧めです。

それ以外はすべて「くず」です。

なぜなら信託報酬と騰落率には相関がありませんので、信託報酬が0.15%に対して1.6%の投資信託が10倍儲かることはあり得ないのです。

インデックスタイプで同種の投資信託ならば、信託報酬にかかわらず騰落率はほぼ同一ですから、商品選択の唯一の基準は安い信託報酬のものを選ぶことです。

株屋さんなどは「プロが運用するアクティブ投信は儲かりますよ!」とか言いそうですが、これは明確に「詐欺」です。

投資においては、プロの運用(アクティブ)と素人の運用(パッシブ)に明確な差はありません。

次に保険会社2社を比較してみます。

日本生命


このヒストグラムより、代表値は次のとおりです。

平均値         0.79%
モード(最頻値)   0.2%以上0.4%未満
メジアン(中央値) 0.61%

三井住友銀行に比較し、日本生命は0.2%未満の商品が19%もあり、比較的よい商品が多いと言えます。

お勧めは、

「DCニッセイ国内株式インデックス(国内株式パッシブ)」信託報酬0.15%
「DCニッセイ外国株式インデックス(外国株式パッシブ)」信託報酬0.15%
などです。

明治安田生命


このヒストグラムより、代表値は次のとおりです。

平均値         0.78%
モード(最頻値)    0.2%以上0.4%未満
メジアン(中央値) 0.61%

代表値としては、ほぼ日本生命と同じですが、0.2%未満の優良な商品が極めて少ないと言えます。

つまり選べる商品が、日生が47本に対して明治安田生命は15本しかありません。

とは言うものの、少ない商品の中からお勧めは、

「DCニッセイワールドセレクトファンド(株式重視型バランス、パッシブ)」信託報酬0.15%
「野村DC国内株式インデックスファンドTOPIX(国内株式パッシブ)」信託報酬0.15%
などです。

つぎに地銀3社を見てみます。

横浜銀行


このヒストグラムより、代表値は次のとおりです。

平均値          0.92%
モード(最頻値)    1.6%以上1.8%未満
メジアン(中央値) 0.75%

なんじゃこりゃ~

信託報酬が0.2%以下はわずか1本。

モード(最頻値)が1.6%以上1.8%未満ということは、ハマギンで売りたい商品はこのクラスのようです。

そうは言うものの、運営管理機関に選んでしまった企業もあるかと思いますので、お勧めの商品を記します。

「DIAM国内株式インデックスファンド<DC年金>」信託報酬0.24%
「三菱UFJ プライムバランス(安定型)」信託報酬0.24%

ハマギンを選んでしまった会社の方は、商品選択で要望を伝えるか、最終的には運営管理機関の変更も考えた方がよいのでは。

ハマギンが株主だと何も言えないのかな~

千葉興業銀行


このヒストグラムより、代表値は次のとおりです。

平均値         1.18%
モード(最頻値)    0.6%以上0.8%未満
メジアン(中央値) 1.02%

これはハマギンより悪い例です。

なにしろ0.4%未満がハマギン11本に対して千葉興銀1本。

メジアン(中央値)は1%を超えています。

運営管理機関として選んでしまった会社は、社員を人質にしてお金を借りているのかな?

最後に琉球銀行を見てみます。


このヒストグラムより、代表値は次のとおりです。

平均値         0.47%
モード(最頻値)    0.0%以上0.2%未満
メジアン(中央値) 0.48%

すばらしい!!!

信託報酬0.2%未満が全体の35%(7本)もあります。

琉球銀行さん、これで儲かっていますか?
ちょっと心配になります。

でも銀行として、お客様のため努力している様子がとてもよく分かります。

ではお勧めは、

「DCニッセイ外国株式インデックス(外国株式パッシブ)」信託報酬0.15%
「野村外国債券インデックスファンド (DC)」信託報酬0.15%
「DC日本債券インデックス・オープンS」信託報酬0.18%
「DCニッセイ日経225インデックスファンドA」信託報酬0.19%
「DCインデックスバランス(株式20)」信託報酬0.19%
「DCインデックスバランス(株式40)」信託報酬0.20%

沖縄の企業の方は、ぜひ琉球銀行を運営管理機関に選んであげてください。m(_ _)m


補足
信託報酬と共に投信選択の重要な要素として「純資産額」があります。

純資産額とは、どれだけその投信が買われているのか、つまり人気の指標と言える数値です。

この金額が数十億程度と少ない場合、20年ぐらいの長期で考えると、繰上償還されてしまう可能性があります。(投信会社として、純資産額が少ないと維持管理できなくなるため、その時点で精算し、残っているお金を投資家に返します。)

そうすると、せっかく積み立てて来たものが、強制的に精算され、確定拠出年金はその時点で終了となってしまいます。(清算後に返金される金額が増えているのか減っているのかは時の運です。)

ですから投資信託を選ぶときには「寄らば大樹」、とにかく純資産額の大きな商品を選びましょう。

参考として大和証券の企業型商品155本について純資産額の分布状況を示します。


このグラフより、なんとモード(最頻値)は、純資産額が10億円未満となっています。

具体的には
○ダイワつみたてインデックスバランス50
  信託報酬0.15%、純資産額2百万円(2019年12月)
○DCダイワ・ターゲットイヤー2050
  信託報酬0.4%、純資産額3千万円(2019年12月)

ターゲットイヤー2050と看板を掲げていますが、純資産額が3千万円ですから、たぶん数年以内に繰上償還されてしまうのは確実だと思います。

ですから、このようなごみのような投信に引っかかってはいけません。

寄らば大樹ですから、大和証券の商品の中で私のお勧めは次のとおりです。

○野村外国株式インデックスファンド・MSCI-KOKUSAI
  信託報酬0.15%、純資産額2,067億円(2019年12月)
○三菱UFJプライムバランス(安定成長型)
  信託報酬0.25%、純資産額2,138億円(2019年12月)


以上ご参考としてください。

参考
morningstar アナリストの視点


投資や家計全般のご相談についてはこちらをご覧ください。