2020年6月22日月曜日
ドルコスト平均法(定額購入法)と定量購入法の比較研究
積立方式としてこの2つの方法がありますが、結論は、ドル・コスト平均法がもうかります。
たとえば過去4年間に計100万円をそれぞれの方法でTOPIX株価指数に連動するETFに投資した場合、ドル・コスト平均法では元本が1,109,376円に増え、定量購入法では1,097,622円に増えます。
したがってドル・コスト平均法では定量購入法よりも11,754円(約1.2%)もうかります。
なぜこの差が生まれるのか、以下にその詳細を記します。
<前提>
○投資元本100万円
○使用データ TOPIX東証株価指数(2016/1/4~2019/12/27)日次データ
○ドル・コスト平均法による投資
毎月月初に20,833.33円(=100万円÷48月)をTOPIXに連動するETFに投資します。
○定量購入法
毎月月初にTOPIX東証株価指数1口分のETFを購入します。
48月分の東証株価指数の合計は75,793.53ポイントとなるので、
指数1ポイント当たりの投資額は13.1937円(=100万円÷75,793.53)となります。
購入例
2016/1/4のTOPIX指数は1,509.67なので
この月の投資額は、
1,509.67(1口分)×13.1937円=19,918.19円
となります。
○利益率
投資する各月について、その投資額が値上がりすると、2019/12/27日時点の利益額を100万円で割った割合を100倍した数値(ベーシスポイント)を計算し、表及びグラフに表示しています。(表及びグラフの表示では(%)となっていますが、示している値はベーシスポイントです。)
以上の前提より、各月の投資等の状況をまとめたものが次の表となります。
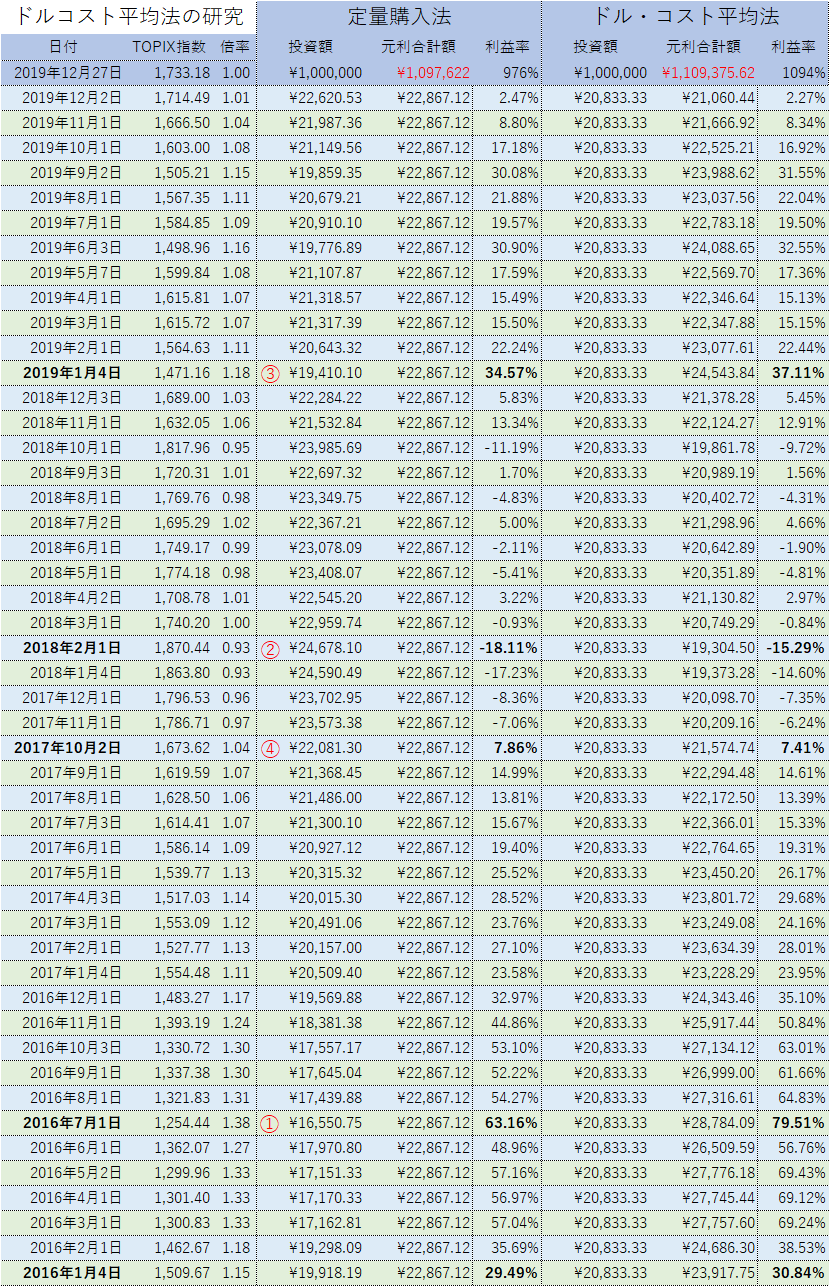
注意
倍率=2019/12/27の指数÷投資日の指数
この表より利益率の変化を示したのが次のグラフです。
グラフの左軸は利益率(%)を、右軸はTOPIX指数を示しています。
このグラフより、2016/7/1①の状況を見てみます。(表の年月日のゴシック体参照)
○ドル・コスト平均法
2016/7/1の投資額は20,833.33円、この額が2019/12/27の時点で1.3816倍となるため、元本は28,784.09円に値上がりし、利益率は79.51%(利益額7,950.76円)となります。
○定量購入法
同様に、この月の投資額はTOPIX ETFを1口分(1,254.44ポイント)購入します。
このときの投資額は、
1,254.44×13.1937円=16,550.75円
この額が2019/12/27の時点で22,867.12円(1口分)となるので、
利益率は63.16%(利益額は6,316.37円)となります。
ドル・コスト平均法の利益率79.51%(利益額7,950.76円)は、定量購入法の利益率63.16%(利益額は6,316.37円)より高くなっています。
この原因は、ドル・コスト平均法はTOPIXの割安な時期に定量購入法よりも多く投資しているためです。
参考
ドル・コスト平均法の利益額と定量購入法の利益額の差は、
7,950.76円-6,316.37円=1,634円
これは投資額の差から生じたものです。
投資額の差=20,833.33円-16,550.75円=4,282.58円
この差額が産む利益額=4,282.58円×0.3816=1,634円
(期間利回り0.3816=1.3816倍-1)
次にTOPIXが割高な時期②(2018/2/1)の状況を見てみます。
○ドル・コスト平均法
投資額 20,833.33円
利益額 -1,528.83円
利益率 -15.29%
○定量購入法
投資額 24,678.10円(=1,870.44×13.1937円)
利益額 -1,810.98円
利益率 -18.11%
定量購入法は、ドル・コスト平均法よりも282円損をしています。
これは割高な時期に定量購入法は、ドル・コスト平均法よりも3,844.77円多く投資せざるを得なかったためです。
2019/1/4③の状況も①と同様であり、割安な時期により多く投資することで、ドル・コスト平均法は定量購入法に勝っています。
定量購入法は、割安な時期には投資額を減らしてしまうため、もうけ損なうのです。
○ドル・コスト平均法
投資額 20,833.33円
利益額 3,710.51円
利益率 37.11%
○定量購入法
投資額 19,410.10円
利益額 3,457.02円
利益率 34.57%
では定量購入法が一矢報いているときはないのか?
ありました。2017/10/2④です。
○ドル・コスト平均法
投資額 20,833.33円
利益額 741.41円
利益率 7.41%
○定量購入法
投資額 22,081.30円
利益額 785.82円
利益率 7.86%
こうなる原因は、株価が割高でもなく、割安でもないときに、定量購入法がドル・コスト平均法よりも少し多く投資していて、かつリターンも平均並みの場合に発生します。
同じ状況が2019/10/1~2019/12/2でも発生しています。
でも勝ったからと言って僅か44円ですから、誤差程度です。
以上の結果より、ドル・コスト平均法が定量購入法に比較し優れている理由は、次のように分析できます。
それぞれの投資方法は、次の模式図で示される直線となります。
注
①~④の数字は前記状況に対応した場所のイメージ(時期については前後しています。)
ドル・コスト平均法は、投資月額が一定で、合計の投資額は、青線を上辺とする長方形の面積となります。
定量購入法の投資月額は、投資対象の価額とともに上昇し、合計の投資額は緑線を斜辺とする台形の面積となります。
投資合計額を一定とすると、この長方形の面積と台形の面積は等しくなります。
(この前提において、それぞれの投資方法を公平に評価できます。)
参考
投資対象の価額は変動しますから、定量購入法の投資合計額は、投資期間について積分した値となります。(投資期間の指数の累計に比例する。)
さてドル・コスト平均法が、積立投資の中でなぜ最強なのかを分析すると、次の結論が導かれます。
○前掲グラフより、利益率は、時間を遡るほど大きくなっています。これはTOPIXなどの指数は年率6%程度で上昇するため、時間を遡るほど期間利回りが大きくなります。
定量購入法は、この時期の指数が低く、投資額が少額となり、一方ドル・コスト平均法は、この時期により多く投資するので、期間利回りを有効に活かせます。
注
指数が右肩上がりではない場合、期間利回りは0以下となるので、この効果はなくなります。
○定量購入法は、割高な時期により多く購入し、割安のときに僅かしか購入しないため、投資効率が悪くなります。
○定量購入法は、指数の上昇に伴い投資額が増大するため、いつまでも続けられません。いつかは定額購入法(ドル・コスト平均法)にせざるを得なくなります。
ということで、長期の積み立て投資にはドル・コスト平均法がベストです。
ドルコスト平均法の効果とは?
2020年6月11日木曜日
ドルコスト平均法の効果とは?
ドルコスト平均法を正しく理解していただくためにその効果を具体的に研究してみました。
研究の対象として、TOPIX(東証株価指数)の2010/1/4~2019/12/27の10年間の日次データを使用しています。
この間のTOPIXの推移状況はグラフのとおりです。
参考
2010/1/4のTOPIX株価指数は、915.75
2019/12/27のTOPIX株価指数は、1,733.18
この間の平均利回りは6.59%
概観
2008/9/15 リーマンショック
2009/9/16 民主党政権発足
2012/12/26 第二次安倍内閣発足(これ以降の平均利回り10.8%)
前提として月額5万円、年額60万円を投資元本として積み立て、この10年間にTOPIXに連動するインデックスファンドを購入し続けたとします。(投資合計額600万円)
ちなみにこの期間の最初2010/1/4に600万円をまとめてTOPIXのインデックスファンドに投資すると、2019/12/27には1,136万円(約1.89倍)になっています。
平均利回りが6.59%ありますから、なるべく早い時期に投資する方がたくさん儲かります。
しかし2018年1月(TOPIX 1,911)にまとめて投資してしまうと、2019年末までの平均利回りは-9.3%になってしまいます。(いわゆる高値づかみ)
参考
このグラフでは、直線より下側の値段で買えれば割安となり、上側の値段で買えば割高となります。
1年単位の分散投資による効果
さて分散投資の方法として、年初に60万円を投資する場合と、年末に60万円を投資する場合を比較してみます。
毎年1月初旬に60万円を投資すると、2019年末の元本は901.6万円(約1.5倍)になります。
毎年12月末に60万円を投資すると、2019年末の元本は864万円(約1.44倍)になります。
その差は37.6万円にもなります。
年初の60万円は平均すると利回り6.59%で増えますから、年末には63.95万円となり、これが10年間となると、37.6万円の差となるのです。(各年で一定割合で増えるわけではありませんが、平均すると利回り6.59%で増えます。)
では年央(7月初め)に投資する場合を考えて見ます。
この場合2019年末の元本は893.6万円となり、年初に投資するタイプに比べ-8万円、年末に投資するタイプに比べ+29.7万円となっています。
年初投資901.6万円>年央投資893.6万円>年末投資864万円
一年の真ん中で投資したのに、8万円と29.7万円の違いがありますが、この原因は年前半の平均利回りが1.6%に対して年後半の平均利回りが5.2%と高かったためです。
なぜ年後半の平均利回りが高かったのかは不明ですが、「Sell in May and go away(5月に売り逃げろ)」などの格言による影響かも知れません。
さて以上の分析はドルコスト平均法とは関係なさそうですが、時間差による利回り効果を確認するとともに、比較の対象として最初に抑えておきました。
毎月投資するときの効果(ドルコスト平均法の儲かり効果)
ではドルコスト平均法により、毎月5万円を10年間積み立てた場合を考えます。
月初に5万円を積み立てた場合、2019年末の元本は892万円(約1.49倍)になります。
これは年初に60万円を投資する場合よりも-9.3万円の損となります。
年末に60万円を投資する場合よりも28万円儲かります。
そして年央に60万円を投資する場合よりも-13,485円の損となります。
この原因は、年後半の利回りが良いので、7月から12月の6ヶ月分をまとめて年央に前倒し投資する方が少し儲かるのです。
ちなみに月初ではなく月末に5万円を投資した場合、2019年末の元本は888万円(約1.48倍)となり、月初投資にくらべ-4.3万円の損となります。
この理由は、1ヶ月早く投資することで、この間僅かですが利回りを稼げ、そしてその僅かな利益は120ヶ月分蓄積されるので、この差が生まれるのです。
参考
この10年間の全営業日(2448日)において、毎日2,451円(年60万円)を投資した場合、2019年末の元本は892万円になります。これは月初に5万円を積み立てた場合とほぼ同額(毎日投資の場合が-3,220円の損)となります。
参考
定量購入法との比較については次回詳述します。
参考
定量購入法との比較については次回詳述します。
以上の分析では手数料を無視していますから、現実的には投資回数が多くなると手数料は増加し、その分利回りは低下します。
ここまでの結論として、ドルコスト平均法にしたからと言って儲かるわけではありません。儲けるためにはまとまったお金をなるべく早期に投資することです。
ドルコスト平均法に効果はないのか?
バートン・マルキールは「ウォール街のランダム・ウォーカー」の中で、ドルコスト平均法とは「間違ったタイミングで株式や債券に有り金すべてをつぎ込む愚から身を守る投資方法である。」と書いています。
またウォーレン・バフェットは「ハンバーガーは値が高いときには買わず、安い時に買う人が、株式については値が上がっているときに買い、値下がりしているときに売っている。それはまったく馬鹿げた行為である。この間違いを犯さないためにもドルコスト平均法にはメリットがある。」
そこで読者諸氏がもっとも悩む点が、「手持ち資金はなるべく早く投資したほうが儲かるのに、コツコツと毎月投資していると損になるのでは?」
その疑問はまったくそのとおりで、投資家として悩ましいところです。
そこで川島FPのアドバイスは以下のとおりです。
まとまった投資資金があり、5年先を見通しても、そのお金を必要としない(解約しない)という確たる自信がある人は、一発ドカンと投資しても良いでしょう。ただしTOPIXなどのインデックスファンド(ETF)限定です。個別株式はリスクが高いので厳禁です。
一発ドカンと投資する勇気の無い人、後悔したくない人は、利益を気にせず、地道にコツコツと一定額でETFを買い続けることをおすすめします。(この方法はストレスが少なく、毎日安らかに眠れますから、私はこちらをおすすめします。)
銀行や証券会社では、「ドルコスト平均法によりリスクが下がる」と説明される場合がありますが、山崎元氏は「どのような買い方をしたとしても、同じ対象を買う限り、それぞれの時点のリスク・リターンについて有利不利はない。」と述べています。
つまりAという株式を、まとめ買いしても、小口買いしても、A株の本質的なリスクは「同じ」と言っています。
参考
リスクは一般的に価額変動の標準偏差σで定量化されます。したがってA株を1万株持っていても、1株持っていても、いずれの場合も、標準偏差(リスク)σは同じになります。
したがってドルコスト平均法の効果として、投資対象のリスクは減らしてくれませんが、投資家側の「後悔するリスク」は減らしてくれる効果が大きいと言えます。
どんなプロでも投資のタイミングをピタリと当てることはできません。
いつ買っても、いつ売っても必ず後悔しますから、目をぎらつかせて画面にグギ付けされているより、知らない間にコツコツ買い続ければ、10年後20年後には大きな幸せがやってきます。
私はドルコスト平均法を皆様におすすめします。
2020年4月20日月曜日
S&P500 ETFは買うべきか買わざるべきか?
わたしは今回のチャンスに、しこたまS&P500 ETFを買いました。
こんなバーゲンセールはめったに来ないし、バフェット推奨銘柄ですから、まったく迷いはありません。
一方日経さんは「止めとけ!」とおっしゃっています。
「米株、インデックス投資は再考の時か」
日経の挙げた理由は次のとおりです。
1 企業には強い企業と弱い企業がある
両方を含むS&P500は年初来で11%下げ、強い企業の多いナスダック100は1%上昇している。(強い企業だけを選ぶべきだ。いわゆる物色の目利きが必要だ。)
2 S&P500の17日終値2874は、年度末の収益から見積もるとまだ高い
日経の見積りは次のとおり。
PER18倍、1株利益130ドルとすると、S&P500種平均株価は2340になる計算
2874>2340 なのでまだまだ株価は高すぎる。
3 S&P500種はナスダック100などに比べ今後も運用成績で見劣りする可能性が高い。
利益の出ない弱い企業が多くいるため。
4 米株市場では指数連動型のインデックスファンドが幅を利かせているが、強い企業だけを物色すれば儲かるはずだ・・・(インデックス投資は再考すべきだ。)
世間で言われているように「日経」は経済記事以外はよいのですが・・・
この記事をバフェットが読んだら、「よしナスダック100を1億ドル買うぞ!」って言うのでしょうか?
たぶん・・・ないと思います。
まあ世の投資家にとって「日経」は「逆神」というのが通説ですから、記事とは反対側に投資すれば儲かる・・・と言われています。
今時こんな根拠の薄弱な記事、素人のブログでも書かないと思うのですが。
以下は、この記事に関する川島FPの分析です。
1 株価は予測できるのか?
今回ナスダック100がS&P500に勝てたのは結果論です。
1月にナスダック100を推奨したのなら尊敬しますが、後出しぢゃんけんで自慢げにアホなことを書くのは止めた方が良いと思います。
次に現状の株価についても幼稚な見積りをしていますので、少し見てみます。
基本公式
PER(株価収益率)=株価÷1株当たりの純利益(EPS)
(または、EPS×PER=株価)
日経の試算では、1年後の利益予想をEPS=130ドル(?)と見積もると、
現状の適正な株価は、PER=18倍として(?)
S&P500株価=EPS×PER=130×18=2340
しがって現状株価2874は割高となるそうです。
でもなんでEPS=130ドルなのでしょう?(JPモルガン・チェースが2割減と言っていたから・・・)
トヨタが自社の来期の利益予想を公表したのなら信用できますが、日経がS&P500全体のEPSを130ドルと決め打ちしても、誰が信じるのでしょう。
参考
「ゴールドマン、米国株の下落見通し弱める-上昇傾向受けて予想撤回」2020/6/2
もしEPS=150ドルなら
S&P500株価=150×18=2700
となり、現状の株価2874はまあまあ買って良いレベルです。
それにPER=18倍は絶対正しいのでしょうか?
いずれにしろ、PER=18倍、EPS=130ドルは適当過ぎる前提と言えます。
いや、もしかして「日経」にはすばらしい水晶玉があって、誰にも分からない未来をぴたりと当てられるのかも知れません。
2 強い企業と弱い企業の見分け方
日経は、現状の困難な状況でも儲けている企業が強い企業で、損失が大きい企業が弱い企業だと断定しています。
具体的には、「巣ごもり消費」を追い風にアマゾンやネットフリックスが儲かっており、方や「資本財・サービス」「金融」「エネルギー」の不況3業種は弱い企業の代表のようです。
したがって日経は、インデックスファンドはS&P500種をまるごと買うのはばかげていて、儲かっている(強い)企業だけを物色して買うべきだと御託を述べています。
しかしその考え方は、100年も前から数限りの無い論理で投資信託に応用され、そして消えていったものであり、テーマ型とかスマートβとか今でも性懲りも無く生きながらえています。
それよりも日経が自慢げに100年も昔のアイデアを書いていることに驚かされますが、とは言え現役のファンドマネージャーたちは「素晴らしいアイデアだ!」と感動してくれるのでしょうか?
参考
日経の記事のように簡単に儲けられる方法があるなら、誰かがとっくの昔に採用しているはずです。しかし現実は、物色の腕をセールスポイトとしているヘッジファンドが敬遠され、日銀をはじめ機関投資家では、インデックス投資(ETF)が主流となっています。
それにヘッジファンド VS バフェット(S&P500 ETF)の10年勝負では、バフェットの圧勝でした。
まあ馬と鹿さんはほっといて、賢い投資家の皆さんは、正しい市場原理を学びましょう。
強い企業つまり儲かっている企業の株価は人気があり、当然割高です。PERは40倍とかになっています。
一方儲かっていない企業の株価は割安です。PERは10倍程度。
そこで、魅力的な株は高値で、魅力の無い株は安値で売られることで、結局投資家はどちらを買っても損得がないようにバランスがとられているのが株式市場というものなのです。
そうなる仕組みは、ファンドマネージャーたちは日々血眼で割安な株を探し、少しでも安く仕入れています。
したがって株式市場のすべての株式には、いつでも適正な値が付けられていることになります。(効率的市場仮説)
日経のアイデアのように、果たして強い企業の(割高な)株ばかりを買い集めたファンドは、インデックスに勝てるのでしょうか。
効率的市場仮説から導かれる結論は、それぞれの成績に差は出ないと考えられます。(だから分散効果の働く(リスクの低い)インデックスが機関投資家に買われているのです。)
参考
近年、アクティブファンドに対してインデックスファンドとETFが急速に普及して来た背景として、効率的市場仮説に対する信認があります。
注意
当然今回のようなブラックスワンが発生すると、効率的市場仮説では説明できなくなり、なかにはすごく儲かった株が発生しますが、事前にこれを予測することはできません。
もしかして日経さんは効率的市場仮説を知らなかったのでしょうか?
それともファンドマネージャーたちをはるかに凌ぐ目利き(すばらしい水晶玉)が日経にはいるのかも・・・
蛇足
この手のまやかしの一つに「成長率神話」があります。GAFAのような新興企業は高い成長率が売りです。したがってファンドは、オールドエコノミーよりも成長率の高い新興企業だけに投資すれば儲かる、という考え方です。(日経のアイデアよりは賢そうでしょう?)
でもジェレミー・シーゲルは「株式投資の未来」の中で「こうした急成長国の銘柄を買いたくなるだろうが、それは、おそらくまちがいだ。」と言っています。
その理由として「高い成長率は、かならずしも高いリターンを意味しない。国外企業であっても、国内企業にあっても、同じことだ。投資家リターンの基本原則にあるとおり、肝心なのは、成長率が期待に対してどうだったかであって、成長率そのものの水準ではない。株式市場のリターンを国別に比較した調査の結果も、はっきりこの説を裏付けている。成長率の信奉者を安心させる結果にはなっていない。」のだそうです。
ですから、以上のことをよく理解しているバフェットは、だれにも注目されていない割安な企業を丸ごと買ってしまうことで年率20%超のリターンを挙げているのです。
以上の分析より、日経は投資家としては素人以下と思われます。
「人の行く裏に道あり花の山」
投資や家計全般のご相談についてはこちらをご覧ください。
2019年12月6日金曜日
金投資は儲かるのか?
若い世代の人たちに「金」投資が増えているそうです。
将来への不安があるためなのでしょうが、中国やインドでもあるまいし、国を捨てて移住するのなら分からないでもありませんが、たぶん「金」に投資をしている人たちは、そこまでの考えはないとは思います。
金投資はいつの時代も、一過性のブームとなりますが、まったく儲からないので、潮が引くように、静かに去って行くのが常なのです。
ですから高値づかみしないよう、「金」投資をお考えの方たちにアドバイスするため、この投稿を書いています。
関連する投稿は次のとおりです。
金投資
ちなみに金の年間産出量は約3,000tあり、この半分以上を中国とインドの2ヶ国で買い占めています。
中国とインドは、投資のためではなく「蓄財」が目的であり、インドでは娘をお嫁さんに出すときに持参金として持たせる風習があります。
中国では、隠し財産としての蓄財、あるいは米ドルの持ち出しが厳しく監視されており、現物の金のほうがコンパクトで国外に持ち出しやすいため買われているようです。
さて金の相場は現在どうなっているのでしょう?
グラフのとおり、金価格は2019年5月より9月にかけて急騰しています。
(グラフは1オンスのドル価格の推移を示しています。)
この金の急騰を切っ掛けとして「金は儲かりますよ!」とか言って高値で売りつける輩が雨後の竹の子のように出てきています。
そもそもこの急騰の原因はトランプ大統領であり、「米中貿易戦争」が投資家を不安にさせた結果、安全な金への投資が増えたためなのです。
その貿易戦争も妥協点を模索し、米中で腹の探り合いをしているため、いずれはソフトランディングするだろうと市場は楽観視しており、9月以来投資マネーは金から株式へシフトし、S&P500などの株式市場は最高値を更新しつづけています。
参考
私はつみたてNISAでMSCI コクサイに投資していますが、S&P500などの株高のお陰で利回りが13%に届きました。(ただし瞬間風速です。)
このグラフより、9月ごろに金を買われた方は高値づかみと言えそうです。
一方人生100年時代だそうですから、一生「金」を持ち続けていれば、たぶん・・・儲かるときが来るかも知れません・・・。
いずれにしろ「金」は短期で売買して儲けようとするのはまちがいです。
リーマンショックや世界恐慌が起こり、株式などに損失が発生したときに、不変の価値をもつ金を売って、その損失を埋め合わせるのが本来の金投資の意義なのです。
参考
格言「金は嵐の夜に輝く」
では、利子が付かなくても不変の価値を持つ金に投資したい人はどうしたらよいのか?
そうした方への私のアドバイスは、金ETF(上場投資信託)がベストです。
くわしくはこちらをご覧ください。
金ETFは現物の金投資に比較し、保管料は0円、売買はいつでもでき、価格はリアルタイムで知ることができますから、お手軽お気軽に金に投資できます。
注意
金の輝きとずしりとした重さがなんともたまらない人は、現物投資しか考えられないと思いますので、川島FPからのアドバイスは特にありません。とりあえず金庫をお買いになられたら良いと思います。
最後に、将来に不安がある若い世代の人へのアドバイスは次のとおりです。
1 国民年金、厚生年金はあなた方の老後生活をしっかり支える基盤となります。社会保険料をしっかり支払いましょう。
2 iDeco、つみたてNISAを最大限活用し、効率的な資産形成を図りましょう。
3 口コミや雑誌の儲かり情報を信じてはいけません。将来に備えて金融などの勉強をし、自分自身の判断力を養ってください。
(川島FPのブログはとても役に立ちます・・・(^^;))
投資や家計全般のご相談についてはこちらをご覧ください。
2018年2月19日月曜日
3分で分かる株式投資
「株」の語源は「切り株」だそうです。
木を切り倒しても「切り株」はずっと残り、そこから新に目を出すイメージより、世代を超えて樹木としての価値を伝えて行くため、転じて利益の源泉の持ち分のことを「株」と呼ぶようになったようです。(諸説有り)
江戸時代には「株仲間」があり、一種の同業組合(座、カルテル)を作り、それぞれが資本を出し、利権(独占権)を共有していました。
英語の「STOCK」も同様のイメージであり、企業に出資した金額に応じて、その持ち分(share)を証券化したものが「株式」なのです。
世界最初の株式会社は、こちらにも書きましたように、オランダ東インド会社です。(1602年3月20日にオランダで設立)
船による貿易は当初、1航海ごとに出資と利益の分配が行われていましたが、株式会社として法人化することで事業の永続性が担保されると共に、多数の船団を抱えることでリスクの分散が図られ、出資者側の安心感が格段に高まりました。
このような仕組みにより、個別的事業への出資から株式会社への出資に変わり、資産の運用が投機的な性格から、より配当に期待した投資へと変化し、株式そのものも市場を通じて売買されるようになったため、投資がより安心安全な資産の運用手段となったのです。
注意
「より安心安全な資産の運用手段」とは「投機」と比較した場合の評価であり、銀行預金のような安全確実な資産運用と同じ意味ではありません。
株式は出資額に応じて発行されますから、最初に100万円を出資した人には額面100万円分の株券が発行されます。
つまりこの出資者は、株式会社の全資産のうち100万円分を所有(持ち分、share)していることになります。
しかしこの額面100万円の株券が流通市場で売買されると、500万円になったり、あるときは1円になってしまったりします。
したがって株式市場では、株式は額面にかかわらずその価格は需要と供給により時々刻々と変化することになります。
一昔前は1株の額面が50円の株式が一般的で、株式市場では1000株単位(額面は5万円)で売買されており、売買値は数十万円から100万円ぐらいで取引されていました。
流通市場では、株券の額面で価格が決まるのではなく、1株当たりの利益や解散価値を評価するようになった(つまり会社の稼ぎっぷりや、保有資産の状況を評価するようになった)ため、額面に意味が無くなりました。
参考
昔々の株式は、持ち合い(金融取引上のお付き合いのための保有)だったため、安定株主が多く、配当も額面50円当たり5円とか10円程度(株価に対してはリターンが1~2%程度)でお茶を濁していました。株主総会もその程度の配当に誰も異議を唱えないので、シャンシャンと30分で終わっていたのです。
前記のとおり現在では、株式の評価として利用されているのが、発行株式総数から計算される1株当たりの収益率(PER:株価が当期利益の何倍になっているのかの指数)や、解散価値(PBR:発行株式総額が会社が持っている全資産の何倍になるのかの指数)が一般的です。
このような株式市場における趨勢から、2001年に商法が改正され「無額面株式」に統一されました。(つまり株式の価値は「時価」が基本になり、持ち分については以下の式で計算される額となります。)
参考
2009年には手間暇のかかる株券の発行や、保管、名義の書き換えなどを効率化するため、株券の電子化が行われ、現物の株券を見ることができなくなりました。
では株式投資において、株式を保有するとはどういうことなのか具体的に見てみましょう。
株主資本1億円、発行株式100株、当期利益1000万円の会社の場合、
この会社のPBR(解散価値≒持ち分比)を1倍とした場合は、
1億円÷100株÷1倍=100万円
この会社の株を1株保有している人は、その株式の絶対的価値が100万円あることになります。(もしも会社が倒産(解散)しても、この場合株主には最優先で1株あたり100万円が配当されます。)
注意
PBRは、その会社の純資産(株主資本)を株式総数で割った(1株あたりの解散価値)を基準として、(株価)がその何倍になっているのかの指数(倍率)として算出されます。0.5倍なら会社の資産は株価の2倍もあり、1倍なら株価と同程度の資産があり、2倍なら会社の資産は株価の50%しかないことになります。
したがってPBR 1以下で株式を買えたなら、投資した金額を会社の資産が十分に担保していることになり、いわゆる兌換券と考えられるため、お得な買い物と言えます。(意外とPBRが1以下の会社はあるのです。でも1以下となっているにはそれなりの理由(じり貧?)もあるのです。)
1000万円÷100株=10万円
したがって、この場合のPER(株価収益率)は、
100万円÷10万円=10倍(PER)
PERが10倍とすると、この株式のリターンは年率10%(=10万円÷100万円×100%)あることになります。
リターンはPERの逆数×100%で計算出来ます。
(1÷PER×100%=10%)
一般的にPERは14倍~16倍と言われています。
PERが16倍の場合、
1÷16×100%=6.25%
この場合のリターンは年率6.25%あることになります。
ITなどの新興企業は、ときにPERが100倍を超えますが、それは投資家が1年先、2年先にその企業の利益が何倍にも拡大すると「捕らぬ狸の皮算用」をしているためなのです。
そこで株価がどのように形成されるのか?
基本は、企業の「来期の利益予想」にもとづき株価は形成されます。
参考
株価が半年先を予測して値が付けられている理由は、この「来期の利益予想」が株価を決めている重要な要素だからなのです。
株価は、利益予想が発表された瞬間にその情報を織り込み、
株価÷20万円=PER
(株価=PER×20万円)
PERを10倍のままとすると、株価は200万円に跳ね上がります。
PERが世間並みの16倍とすると、株価は320万円に暴騰します。
このように株価は、直接的には企業の来期利益予想で決まりますが、その他の景気や投資家の思惑などが渦巻き、PERが変化しますから、ときに上がり、ときに下がります。
投資家の思惑によりPERが変化することで株価が上がった結果儲かるのがキャピタルゲインであり、これは投機的な利益となります。(PERが上昇しても「買いだ」と考える投資家がいることで得られる利益。)
一方企業の地道な努力により、当期利益が増加することで、株主により多くの配当金が支払われる利益のことをインカムゲインといい、平均すると株式会社は6%~10%ぐらいのリターン(配当)を稼いでいます。(利益は、内部留保や税金などにより目減りし、その100%が投資家に配当される訳ではありません。)
つまりPER14倍~16倍の株式は、一般的な評価として堅実妥当な株価であり、20倍を超える株価は「怪しい(投機的)」と考えてよいと思います。
ちなみに、
○トヨタ自動車
予想PER=9.94倍、実績PBR=1.16倍、予想配当=2.91%
○ソニー
予想PER=13.88倍、実績PBR=2.44倍、予想配当=0.47%
○三菱商事
予想PER=8.74倍、実績PBR=0.9倍、予想配当=3.37%
○楽天
予想PER=16.3倍、実績PBR=1.79倍、予想配当=0.49%
○ソフトバンク
予想PER=18.48倍、実績PBR=2.1倍、予想配当=0.5%
○任天堂
予想PER=54.12倍、実績PBR=4.33倍、予想配当=1.09%
私の評価として、任天堂は「投機的」であり、三菱商事は堅実な「投資」と言えます。
今現在の情報を踏まえるといろいろと反論がありそうですが、長期でみればだいたいそんなところではないでしょうか。
注意
私は個別株式は持っていませんし、三菱商事をおすすめもしていません。
以上ご参考としてください。
投資は自己責任でお願いします。
2016年11月3日木曜日
超低金利、もう投資は避けて通れない!
日経記事「2017年、投信の夜明けがやってくる」では次のように書いています。(要旨)
1 2017年から確定拠出年金(DC、個人型は通称iDeCo:イデコ)の対象者が拡大され、新に公務員、専業主婦など約2600万人がこのお得な制度を使えるようになる。
2 確定拠出年金は60歳まで引き出せないため、いやでも長期投資となり、この受け皿として投資信託が期待されている。
3 金融庁は、投資信託の長期保有を勧める観点から、金融機関による無理な投信販売(いわゆる回転売買)に監視の目を強めている。(法外な手数料を取っている銀行窓販商品についても手数料を開示するよう指導を強めています。)
4 超低金利に苦しんでいる地方銀行などが投資信託の販売手数料に活路を見いだしている。
5 米国の例から、家計の43%は401k(確定拠出年金)を通じて投資信託を保有しており、この制度により投資信託の保有者が急増した。(米国の投資信託の残高は2000兆円で日本の約23倍)
FPとしては何を今更・・・の話なのですが。
「確定利回り43%・・・なぜ使わない!」にも書いていますが、確定拠出年金は本当に使わなきゃ絶対損なのです。
でも・・・金融リテラシー(お金の知識・判断力)が高いアメリカ人は老後資金の準備としてすんなりと投資信託を買っていますが、貯蓄好きの日本人にすんなりと「投信の夜明け」がやってくるのか、私は多いに疑問に思っています。
私の見るところ投資を避ける意識が強すぎるためか保険屋さんのすすめるままに、全くおすすめできない「個人年金保険」や「介護保険」を買ってしまっている方が多く、なんと損でバカな選択をしていることか・・・とため息をついています。
それもこれも結局の所、金融商品を選べる知識も判断力もないところを突かれ、金融機関(&保険会社)の口車に乗せられて(騙されて)いることが原因のようです。
ですから金融庁は金融業界に対して「顧客本位の業務運営(fiduciary duty:受託者責任)」を強力に指導し始めているのです。
参考
顧客本位の業務運営とは、笑顔で接客ということではなく、金融機関が儲かる商品ばかり売るのではなく、顧客の利益を最優先にした商品の提案をしなさいということです。(あたりまえのようですが金融商品はどれがお得なのか分かりにくく、金融リテラシーの低い顧客は金融機関にとってはカモネギさんなのです。)
投資信託や保険の販売実態がこのような状況ですから、金融業界(保険や投資信託を販売している者)が手数料稼ぎをしている限り日本国内で「投資」が広く普及するには壁が高そうです。
投稿「株式投資を信頼する国、しない国」で書きましたが、日本の投資家は株価の下落に対してとてもナイーブ(うぶ、敏感)であり、逃げ足が速く、相場が上がり始めるまではなかなか市場に戻って来ません。(つまり投資とは得体の知れないお化けのようなものと思われているようです。)
一方米国の投資家は、どっしり構え、株式の長期的な成長を信頼しているためか、相場が下落してもすぐに市場に戻って来ます。
その違いがどこにあるのか?
極端な比喩でいうと、「日本の株式投資」≒「馬券を買うこと(博打)」であり、「米国の株式投資」≒「子供の教育投資」・・・のような違いがありそうです。
馬券を買う人は10年先にその馬が勝つことを期待して買う人はいません。次のレースで勝つことだけを期待しているのであり、基本的な考え方は「勝ち馬に乗りたい」と思っているのです。
ですから予想屋さん(≒株屋さん)は「次はこの馬(株)が来そうです!」とささやくのです。
でもたいがいその予想は外れ、すってんてんになってしまう・・・かも知れません。
したがって「投資」で失敗した人やその話を聞いた人たちは、「投資」とは一攫千金を狙うものであり、真面目(堅実)な人が手を出すべきものではないという考えになりがちなのです。
一方子供への教育投資だとすると、テストで0点を取ってきたのび太くんに対して、もう将来は期待できないので教育投資はしないと考える親はいるでしょうか。
算数は苦手でもスポーツができるかも知れませんし、音楽の才能があるかも知れません。
いざとなればドラえもんが道具を貸してくれる(新たなイノベーションが生まれる)期待もあります。
ともかく今はできが悪くても将来の成長を期待して教育投資は続けて行くことでしょう。逃げるわけにはいかないのです。
このように米国では「投資」に対するリテラシーが高く、日本のように「怖い」とか「怪しい」とかのエモーショナルな反応はありません。
その背景として、金融広報中央委員会の報告より、
>>米国では、金融に関する教育は、1960年代以来の学校における消費者教育の経験や、1970年代からの全国規模での経済教育の展開に見られるように、早くから自立を促す実践的な教育としてカリキュラムに組み込まれ、今日まで行われてきました。しかし、日本とは異なって、学習内容は地域や学校の裁量に任され、統一的なカリキュラムとして実行されることはありませんでしたが、一方で、学校での経済教育や金融教育を地域の企業が支援するシステムも以前から存在していました。
クレジットシステムの先進国としての金銭管理教育は、小学校においての小切手についての学習や、高校でのクレジット教育、投資教育など、現在でもいっそう盛んに行われています。近年では、退職企業年金制度である401(k)の施行に伴って、一般従業員に対する投資に関する教育も一般的になってきました。
市場経済の一方の担い手としての消費者を育てることが、健全な市場を生み出し、その結果として自社の利益を含めて、経済全体を豊かにするという認識がありますので、金融教育への企業の支援もまた活発に行われています。 ジャンプスタートのほかにも、金融教育全国基金(National Endowment for Financial Education、 略称NEFE)などはこの分野の代表的な機関であり、その他多くの非営利組織が米国の金融教育を支えています。
日本の学校教育は、英語をはじめとして「入試のための教育」に偏重し過ぎており、日々の生活に必要な実学がまったく欠如しています。
私の意見
高校の数Ⅱで微積分を教えるよりも、所得税の計算要領やクレジット教育、投資教育、社会保険制度などを教えた方がどれほど国民の日常生活に役に立つことか、文科省は真剣に考えてもらいたいと思います。(実は・・・私は高校生に微積分を教えています。)
したがって全般的に日本国民の金融リテラシーは極めて低く、短期的な利益をそそのかす(回転売買を勧める)金融機関の影響もあり「投資」≒「博打」の意識が根深くあるのではないでしょうか。
しかし現下の状況から、投資は怖いからと言って貯蓄だけにたよる訳にはいかないのです。
毎月1万円をこつこつと40年間貯蓄しても利回り0.1%ではリターンは9万5千円にしかならないのです。
これでは老後生活資金の準備としてまったく使えない金融商品なのです。
個人年金保険や介護保険も似たようなもので、予定利率を0.5%とするとリターンは約50万円になりますが、その内20万円は保険会社の取り分なので、結局返戻率は106%程度になってしまうのです。
ましてその間にインフレとなった場合、このような超低金利、固定の金融商品は確実に元本割れとなります。
貯蓄は安全と思っている方に是非知っていただきたいことは、今の状況では超低金利、固定の金融商品は「危険」だということです。
この考え方から年金保険や介護保険は、インフレにより10年後、20年後ほぼ確実に解約せざるを得なくなると私は考えています。
注意
逆に、住宅ローンなどの「借り入れ」は長期固定金利が最もお得になります。インフレになると残額がどんどん目減りし、もしかしたらチャラになってしまうかも知れません。
FPの教科書にあるとおり、超低金利の状況ではお金の運用は「短期」が原則なのです。
嘆かわしいことにこれを忘れたふりをするFPがいるのです。
ではどうしたらいいの? という疑問に対する私の回答は、
1 今の状況では安心安全な金融商品は「個人向け国債(変動10)」以外ありません。
2 当面は節税が期待できる確定拠出年金(iDeCo:イデコ)とNISAを最大限活用しましょう。
参考
iDeCo(イデコ)の投信は9割りが くずだ!
ということになります。
政府の旗振りに乗ることでお得な資産運用ができるのです。流れに逆らってもお得なことはなにもありません。(税制の後押しが得られない。)
さてそこで問題なのは投資信託を買うべきか? なのですが、買うべきなのです。
利回りを得るためにはリスクは取らざるを得ないというのが世界不変の真理なのです。
ではどんな投資信託を買ったら良いのか?
それはS&P500、TOPIX、日経225、JPX400などのインデックスファンドです。
(個別業種やスマートベータ、ライフサイクルなどの訳の分からない投資信託は避けるべきです。)
NISA口座ならこれらインデックスのETFをぜひおすすめします。
ETF(上場投資信託)の選び方はこちらです。
そしてくれぐれも注意しなければならないことは、専門家や自称専門家や、お友達の儲かり情報に惑わされないことです。
市場は常に変動しています。その時々の情報に一喜一憂していたら夜も眠れなくなりますし、そして頻繁に売買を繰り返していると、確実にあなたの資産は減って行きます。(投資オタクは有り余る知識によってその多くが自滅の道を歩んでいます。)
この100年間に得られた投資の英知が教える唯一の教訓は「インデックスを持ち続けなさい・・・何があっても」ということです。
投資に関する知識は一般常識があればそれで十分なのです。
むしろ重要な点は、どんな悪い市況になっても耐える「我慢強さ(鈍感さ)」なのです。
投資の王道はとてもシンプルであり、長期の投資はあなたの期待に十分答えてくれるはずです。
あなたが途中で迷ってしまわない限り・・・
投資や家計全般のご相談についてはこちらをご覧ください。
2016年8月23日火曜日
日本銀行のトリビア
あなたのお財布に入っている1万円札は本当はただの紙切れだと思ったことはありませんか?
・・・ない! そうですか・・・
でももしかしたら狸に化かされてただの葉っぱを1万円札だと思い込んでいるのかも知れませんよ。
そこで葉っぱ(紙切れ)を1万円に化かすカラクリを調べてみました。
紙切れを1万円札にする費用はたったの22円です。
財務省印刷局が印刷し、日本銀行に1枚約22円で納めています。
この紙切れを日本銀行は、市中銀行から国債を買うときに1万円の価値があるものとして支払に当てています。
どうして22円の紙切れが1万円に化けてしまうのか。
それは日本銀行はとても偉いのだと日本国中の銀行が信じている(通貨の価値は市中の「信用力」に依存している)からなのです。
そのようにしてこの取引で日本銀行は差し引き9,978円を儲けたことになります。
注意
日本銀行が発行した1万円は、やがて巡り巡って日本銀行に1万円の価値があるものとして戻ってきますから、日本銀行にとっては1万円を発行した時点で1万円の負債が計上されます。つまり発行した1万円札が戻って来た時点で儲けはチャラになってしまうのです。でも市中に1万円札があふれかえっている間は見かけ上とんでもなく儲かっていることになります。
この通貨発行による利益をシニョリッジ (seigniorage)といいます。
シニョリッジは通貨発行権を与えた政府に上納(日銀納付金)され政府の歳入となっています。
ちなみに日本銀行の第131回事業年度(平成27年度)決算では、負債の部の発行銀行券の項の額として約96兆円が計上されています。(単年度ではなくこれまでの累積額)
つまりただの紙切れを1万円札に化けさせる(発行する)ことで約96兆円儲けたのです。
ただし発行したお札が全て帰って来なければの話です。
でも現実はタンス預金のように発行したお札の一部は帰ってこないものの99%ぐらいが帰って来ているようです。(実際の日銀納付金は1兆円以下ですから、まる儲けとはならないみたいですね。)
話は変わり、さていつの日か日本共産党が政権を取ったとすると、あらゆるものが国有化され、あなたの家も土地も銀行預金もそしてお財布の中身も国家のものになってしまう・・・かも知れません。
そうした場合、皆さんのお財布の中の1万円札は1万円の価値があるのでしょうか?
正解は「大丈夫です。1万円の価値は変わりません。」
実際、日本社会党の村山さんが総理になっても、民主党のアホな鳩山さんが総理になっても1万円は1万円の価値がありましたから、日本共産党が政権を取ったとしても1万円の価値に変わりはないと考えられます。
何故でしょう?
それはお札を発行しているのが政府から独立した組織(政府機関や株式会社ではない)日本銀行が発行しているからなのです。
共産党政権は、1万円札の肖像画をレーニンにしろ!と命じることはできますが、通貨の発行量を1000兆円にしろ!という命令はできません。
金融政策は日本銀行の専権であり、お金に対する信認(信用秩序の維持)は日本銀行が担保しているのです。
つまり政府がどうなろうと日本銀行がある限りお金の価値は失われないのです。
では1万円札が紙屑になってしまうことはないのか?
あります。
それは日本銀行が倒産したときです。
日本銀行が倒産?
日本銀行は資本金1億円、財務省所管の認可法人であり、ジャスダック市場に上場(8301)されています。
ということは倒産もあり得ない話ではない・・・のかも
上場されているのですから、だれでも日本銀行の出資証券を買うことができます。
1株36,000円、単元株数が100株ですから、最低購入代金は約360万円ぐらいです。
ちなみに今年の年初来高値約420万円、安値約349万円となっています。
発行済株数が100万株ですから、たった360億円で日本銀行をまるごと買えちゃいます。
もしかして今お金持ちのあなたは日本銀行の株を買い占めようかなと考えたのではありませんか?
そうすると、政府への納付金をかすめ取れれば1兆円ぐらい儲かるかも・・・
でもそれは無理なのです。(当然でしょ!)
日本銀行の資本金1億円のうち5,500万円は政府が出資しているので、発行済み株数100万株のうち55万株は政府所有なのです。
それに「日本銀行の出資者に対しては、経営参加権が認められていないほか、残余財産の分配請求権も払込資本金額等の範囲内に限定されています。また、剰余金の出資者への配当は払込出資金額に対して年5%以内に制限されています。」ということなので、投資対象としては極めて魅力に乏しいのです。
そんなものなら上場なんかしなければよいのにと思うのですが、「透明性」を理念に掲げているので格好付けのため一応「上場」しているのです。
参考
その昔、天下の日本銀行ですから、世間体もあるので東証一部に上場していたこともありますが、いごこちが悪かったのか、じゃまくさいので東証に追い出されたのか、上場廃止となっています。
いずれにしても株の買い占めや売り浴びせにより日本銀行の経営を不安定にすることはできそうもありません。
そうしたら日本銀行は絶対に潰れないのか?
藤巻健史氏は、日本銀行がこのまま国債を買い続ける(お金をばらまき続ける)と、日本はハイパーインフレとなり金利が暴騰、日本銀行が抱え込んでいる約270兆円もの国債は大暴落、紙屑となってしまうため、その時点で日本銀行の資産がふっ飛び・・・日本銀行は倒産する!と予言しています。
日本中そして世界中からとっても偉いと思われていた日本銀行が倒産したら、これ1万円ですと言って日本銀行から紙切れを貰っても「フン」と言って誰も受け取らなくなります。
そうすると日本国中のお札がすべて紙切れになってしまいます。
そう、狸に化かされて葉っぱのお札を受け取っていたことにある日気がつくのです。
銀行に預けていたお金も葉っぱに戻ってしまいます。
金とか米ドルに交換していたら無事です。
でもあなたは、そんなことあり得ないと思っているのでしょうが、「信用」なんてものは吹けば飛ぶようなものですから、あっと言う間に消えて無くなることもあるのです。
投資や家計全般のご相談についてはこちらをご覧ください。
2015年6月7日日曜日
超簡単・・・お金の運用法(その1)
投資の世界はあまりにも複雑になってしまいました。
しくみ預金やETF、通貨選択型、TTS、TTB、FX、REIT、NISA、金融先物、金利スワップ、オプション・・・
用語を1つ理解するのにも簡単ではありません。
ですから証券会社や銀行の窓口でリスクについて説明されても、・・・たぶん理解できていないのでは・・・。
たとえば「通貨選択型ハイ・イールド債券投信」のリスクでは為替の先物の説明が必要ですし、変額年金保険のリスクでは市場価格調整率の説明が必要なのですが、売っている銀行の窓口も証券マンも正しく理解している人はあまりいませんから、これら商品を買っている人たちがどの程度理解されているのか・・・多いに疑問に思っています。
法律ではリスクをちゃんと説明しなさいと義務づけているのですが、結局中身の分からない人(≒分かったつもりの人)がマニュアルをお客様に「読み聞かせ」ているのが実情なのでしょう。(当然しっかり理解し説明されている担当者もいるとは思いますが。)
売る方も分からないのなら買う方はいったいどうしたらいいのでしょう?
一つの選択肢として「ヤバイ」投資話には近づかないというのもよい判断だと思います。
命の次に大事なお金ですから、元本割れなんてとんでもないとお考えなら、預貯金だけというのも「あり」かも知れません。
でも、預貯金は絶対安全と思っている方に知っていただきたいのは、この世の中に「絶対安全なお金の置き場所はない!」ということです。
インフレ(物価の上昇)になると現金や預金はどんどんその価値が下がってしまいます。(物価があがると、100円で買えたものも、120円となりますから、お金の価値は下がってしまうことになります。つまり実質的な元本割れ。)
そしてインフレがさらに進むと運用能力のない、日本国債をいっぱいため込んでいる金融機関はつぶれてしまいます。
金融機関がつぶれても預金保険制度があるから自分の預金は保護されると思っていると、ハイパーインフレ(超物価の上昇)では国家財政自体が破綻してしまいますから、日本国債にたよりきっている金融機関がバタバタと潰れるため「アテにできない!」ことになります。
したがって世の中のすべての金融商品に絶対安全なものはありませんから、望むと望まないとに係わらずお金の運用は避けて通れないことなのです。
そこでFPの出番として、「超簡単お金の運用法」を以下に書いてみました。
ただしお金の運用法だからと言って「お金の儲け方」と勘違いしないでください。
FPはお金の知識はあるものの、「儲け方」は案外下手なのです。
なぜかって?
それは知ったかぶりをしていろいろの金融商品に手を出すから失敗してしまうのです。
いい例が わ・た・しです・・・(^^;)
参考
でもちゃんと勉強して知識を持っているファンドマネージャーが儲けられるのかというと、バートン・マルキール先生は「そんなことはない!」とおっしゃっていますから、たぶん私と同じような失敗を日日くりかえしていることと思います。
ご同情申し上げます。m(_ _)m
さて、お金の運用が避けて通れないのなら、難しい金融や投資などの勉強をしなければいけないのかというと、そうではありません。
一般常識でほぼ理解できますし、常識で理解できないものは買ってはいけないのです。
そこで大事なことは、「何が儲かるのか」という観点に立つと必ず失敗するという教訓を知り、「リスク」と「配当」に注目することを学ばなければいけません。
リスクとは、1年間で最大何パーセントぐらい価格が下がるのかということです。
もし100万円を運用するとして、最大でも1万円の値下がりならリスクは1%、20万円の値下がりならリスクは20%となります。
そして・・・最も大事なことは、「あなたは1年間に何パーセントのリスクまで耐えられますか?」という質問に答えを言わなければならないということです。
ご自身の気持ちや考え方、家計としての必要性などから耐えられるリスク(損失)の限度を決めなければいけません。
(前提は5年以上解約しなくてよい資金であること。)
たぶん多くの人はリスク0%を選ばれるかも知れませんが、預貯金を含めて「それはありません!」というのが私からのお答えになります。
たとえば金利が0.1%の預金なら、インフレ率2%(物価が1年間で2%上がる)の場合、1年後の預金の価値は1.9%も下がってしまいます。(100万円の預金なら利子が千円付き1年後には100.1万円となりますが、物価高により実質的な価値は98.1万円しかなく、結局1.9万円の損(リスクは1.9%)となります。)
次に大事なことは「配当」を知ることです。
配当とは、あなたが預貯金や株式などに投資した元本を会社などが借り入れし、生産活動を行った結果生み出した利益の分け前として投資した人(あなた)に分配してくれたお金のことです。(つまりお金の貸し賃がもらえること。)
お金の運用において、世の中の金融商品は配当の「ある」ものと「ない」ものに分けられます。
(配当がないものとは、お金の借り賃を払ってくれないものです。)
株式投資は、会社の生産活動にお金が使われ、利益を生み出します(パイが大きくなる)から、配当があります。
(赤字の会社では当然配当がありません。)
債券も、世の中の生産活動にお金が使われているので配当(クーポン)があります。
配当がないものとは、FX、先物取引、為替取引、金投資、競馬、競輪、・・・など。
(競馬などで配当金と言っているものは、利益の分配ではなく、馬券の売上金を山分けしたものです。しかも主催者に30%もピンハネされた残りを一発当てた人たちで山分けしたものです。)
注意
FXでは、高金利通貨を買い持ちしているとスワップポイントがたまりますから、外貨預金と同じように配当(利益の分配)があると考えられますが、全体として見ると為替取引(通貨の交換)なので配当は「ない」としています。
参考
通貨を選択する毎月分配型投信では、為替の先物取引による利益が原資となっていますから、配当金の一部分は博打で稼いでいることになり、博打で負けると元本を取り崩して配当を行っているものがあります。
配当がない金融商品は、賭博と同じですから「当てた人」が「外した人」からお金を巻き上げるシステムになります。(いわゆる丁半博打)
そこでは投資されたお金が世の中の生産活動に使われませんから、投資元本全体としては利益を生むことはなく(パイが大きくならない)、結果としてお金のぶんどり合戦をしていることになります。
これはいわゆる投機であり、ゼロサムゲームですから私は個人投資家にはおすすめしません。
参考
為替の先物などは輸出会社や機関投資家などがリスクヘッジとして利用していますが、利益の源泉となる投資対象としては位置づけられていませんから、投資の王道としては不適格と私は考えます。
ではFXや先物取引、為替取引などの投機は悪いことかというと決してそうではなく、金融の世界では無くてはならないものなのです。
なぜなら相場は時として一方向に偏りますが、そこに投機家があえて反対側に立って売買をすることで市場がなくなってしまうことを防いでいるのです。(投機家がいないと市場が成り立たない。)
投機家(speculatorスペキュレイター)がリスクを取ることでお金の流動性が確保できているから世の中の金融システムが維持されているのです。
しかしゼロサムゲームであなたがプロ中のプロの投機家を相手にぶんどり合戦で勝ち組に入れる自信がないのならば参加しない方がよいと思います。
つづく
超簡単・・・お金の運用法(その2)
超簡単・・・お金の運用法(その3)
超簡単・・・お金の運用法(その4)
投資や家計全般のご相談についてはこちらをご覧ください。
2015年6月6日土曜日
超簡単・・・お金の運用法(その2)
前回の内容を要約すると、個人投資家のお金の運用法は、配当のある資産に投資し、パイが大きくなるのをじっくり待つことをおすすめしました。
その際、いずれの投資資産もリスクがあるので、その大小を知り、自分が耐えられる範囲内(長期間解約しないでよい金額)の投資商品を選ぶようにしましょう。
それでは以下にリスク許容度別お金の運用法を記します
<リスク(ほぼ)0%を希望される方のお金の運用法>
預貯金ではインフレに負けてしまいますから、インフレに負けない預貯金(みたいなもの)としておすすめするのは「個人向け国債(変動10)」です。
固定金利の国債と比較して、インフレによる金利高騰(国債暴落)のリスクが少なく、表面利率も5年固定が0.12%(第42回債)に対して、変動10年は0.34%(第54回債)とかなり高くなっていますからおすすめです。
発行後1年経過すれば国の買取による中途換金も可能なので流動性も高く、住宅取得資金や子供の進学資金としての貯蓄に最適です。
10年後の返戻率は、税込みで103.4%(税引き102.7%)となります。
かんぽ生命の新学資保険「はじめのかんぽ」の返戻率が103.8%ですから、ほぼ互角ですし、はじめのかんぽが固定金利に対して変動10は変動金利ですから、今後のインフレを考えた場合、変動10に大きなメリットがあると思います。
次におすすめするのは「金」です
配当がある資産に投資しましょうと言っておいて配当のない「金」をおすすめするのは矛盾していますが、リスク0%を厳密に解釈すると「金」がベストな選択となります。
円やドルなどの通貨から商品としての「金」を見ると日々その価格は変動しており、かなりリスクがあります。
しかしそのリスクは「金」にあるのではなく「通貨」側にあるのです。
「金」は100年、200年の単位で考えると絶対的な価値をもっており、その価値は不変と言えます。でも配当がありませんからまったく資産価値は増えませんけど・・・
方や通貨はその時々の政策や経済状況により為替が変動し、時にインフレによりその価値を失います。その一方でお金を他人に貸せば、貸し賃つまり利子がもらえます。
したがって「金」と「通貨」を天秤に掛けると、リスクのない「金」とリスクの大きい「通貨」とどちらを選んだら良いのかと言われれば、私はリスクを避けたいのなら「金」を選ぶことが合理的だと考えます。
では保有資産のすべてを「金」に変えるべきかといえば、100年、200年単位で資産保全を考えるのならそうすべきですが、10年20年の単位では貨幣経済の中で生活をしているのですから、保有資産の一部を「金」で持つことが合理的な選択となります。
現在スイスでは為替介入によりユーロを大量に買っていますが、先行きが不透明なユーロ買いを止めて「金」を買うべきかどうかの国民投票が行われようとしています。
もしスイスが「金」を買うことになったら年間の生産量の半分となる1500トンも買うことになり、そのインパクトは計り知れないものになりそうです。
しかし紙切れのユーロよりも絶対的な価値のある「金」を国家の資産として持つべきとの考え方は永世中立国スイスらしいと思います。
でも100年も200年も生きる人はめったにいませんから、個人投資家としてはほどほど(保有資産の10%程度)がよいと思います。
ただし値上がりを期待して「金」を買うことには私は賛成しません。
参考
2003年以降、金の価格が飛躍的に高騰していますが、この原因はインドや中国が経済発展し、一般庶民まで金を買いあさった結果であり、一般庶民は自国通貨よりも金を信頼している(政府を信じていない)ことになります。
注意
ロコ・ロンドン金取引のように現物の「金」を取引するのではなく、業者と相対で取引する差金決済の詐欺商法が有名になりましたが、金の知識のない素人(老人)を騙そうとする業者が多く居ますので気を付けましょう。
私のおすすめとしてはこちらです。
超簡単・・・お金の運用法(その1)
超簡単・・・お金の運用法(その3)
超簡単・・・お金の運用法(その4)
投資や家計全般のご相談についてはこちらをご覧ください。
2015年6月5日金曜日
超簡単・・・お金の運用法(その3)
<リスク10%~30%でも大丈夫な方のお金の運用法>
2015/6/13更新
相関係数を追加
ファンドマネージャーをリタイヤした人たちは、自分のお金をどのように運用しているのでしょう。
何人かの方々を調べたところ共通している投資スタイルは「スロー投資」。
参考
現役プロの投資流儀
ポートフォリオはしっかり考え、資産配分はするものの、後は定期的なメンテナンスだけでほったらかし。
どうしてそうなったのか?
理由その1、日々成果を求められるトレーディングに疲れ果てたこと。
理由その2、結局、時間を味方にしたインデックス投資が最強であることが骨身にしみてわかったから。(モダン・ポートフォリオ理論に基づく分散投資こそが、最もリスクを小さく出来る投資手法であり、最強であることが、実戦を通じて血肉と化したから。)
投資の世界はありとあらゆる投資商品が有り、儲けるためのアイデアが無数に考えられて来ましたが、個人投資家に限ると、そうした投資手法は今一つの投資スタイルに収束しつつあります。
この投資の王道と言っても良い投資スタイルが「スロー投資」なのです。
「スロー投資」とは、投資対象を世界規模で広く分散し、できるだけローコストの商品を買い、後は定期的なメンテナンス以外は何があっても(リーマンショックや戦争などがあっても)いじらない。
世界規模での分散はリスクを抑え、買付手数料なし、信託報酬(経費率)0.2%以下、必要最小限度の売買とすることで投資にかかわるコストも極小。
そうすると、たぶん平均のリターンは5~6%・・・
(保証はできませんが、5年超の期間で見ると、こうなる確率は高いと思います。)
でも世の中の個人投資家は、どうしても「欲」に迷い、自称専門家や友人知人や株屋さんなどからいいかげんな情報を仕入れ、儲かり本なども読みあさり、当たると信じた株になけなしの虎の子を投じてしまいます。
たぶん本人は「絶対に儲かる」と信じているのでしょうが、自称専門家や友人知人や株屋さんがしっかり儲けているのかどうか、儲かり本の著者がお金持ちになったのかどうかについても少し調べてみた方がよいと思うのですが。
私の見た限り世の中の95%は「懲りない人たち」のようです。
何を隠そう、私もそうでしたから。
しかし投資の世界にも徐々にではありますが、投資の王道に目覚める人たちが増えて来ているようです。
では「スロー投資」のポートフォリオを考えて見ましょう。
基本は、配当のある「株式」と「債券」の組み合わせです。
株式については、バンガード・トータル・ワールド・ストックETF(VT)がおすすめです。
ベンチマークは、FTSEグローバル・オールキャップ・インデックス。
これは全世界の投資可能な市場時価総額の98%以上をカバーしており、先進国や新興国市場を含む約47ヵ国の約8,000銘柄で構成されます。
これ以上ないほどの世界的な分散投資がこのETF1本でできてしまいます。
経費率は0.17%、純資産340億ドル(約4.2兆円)
2014年12月31日までのトータルリターン
1年間 3.97%
3年間 14.48%
5年間 9.38%
設定来 5.08%
標準偏差(リスク) 10.8%ですから、最悪の場合を考えると、
10.8%×2-5.08%=16.52%
つまり100万円を投資した場合、最悪1年間で16万5200円ぐらいの損失があるかも知れません。
TOPIXの標準偏差(リスク)が16.75%ですから、バンガードのVTはとてもリスクが低いと言えます。
参考
TOPIXの場合、100万円を投資すると、最悪1年間で17万7100円ぐらいの損失が見込まれます。(リスクが高い割に以外と損失見込額が低いのは、アベノミクスにより平均のリターンが15.79%もあったからです。)
次に債券投資でおすすめは、iシェアーズ®・コア 米国総合債券市場 ETF (AGG)です。
バンガードにもトータル・インターナショナル債券ETF(BNDX)がありますが経費率0.19%が気にくわないので、おすすめ候補からは外しました。
iシェアーズ®・コア 米国総合債券市場 ETF (AGG)についてはこちらに投稿していますからご参照ください。
参考
VTに対する相関 (期間 2013/1 - 2015/6/12)
VT-AGG 0.685
VT-BNDX 0.7436
したがってVT-AGGの組み合わせがよいようです。
iシェアーズ®・コア 米国総合債券市場 ETFの現状
純資産総額 約250億ドル(約3兆円) 2015/6/4
経費率 0.09%
加重平均クーポン 3.29%(保有する債券の表面利率の平均)
トータル・リターン 4.57%(債券運用により稼いだ実質利回り)
標準偏差 2.92%
参考
AGGのリスク(1年間の最大損失見積額)は、2.92%×2-4.57%=1.27%、100万円を投資した場合の損失見積額が1万円3千円程度ですから、リスクの割にはとてもよいリターンと言えます。(為替のリスクは除外しています。)
理想のポートフォリオとしては株式50%、債券50%となりますが、日本の個人投資家の場合為替リスクを考慮する必要があります。
また世界的にリスクオフとなった場合に、米国国債だけが避難先とはならず、日本国債にもかなりの投資マネーが一時避難をして来ます。
この状況への対応は次回に・・・
超簡単・・・お金の運用法(その1)
超簡単・・・お金の運用法(その2)
超簡単・・・お金の運用法(その4)
投資や家計全般のご相談についてはこちらをご覧ください。
2015年6月4日木曜日
超簡単・・・お金の運用法(その4)
海外ETFには優良なものが多くおすすめなのですが、一方ご相談者の多くが為替の影響をご心配されます。
このご心配に対する私の説明は次のとおりです。
以前の投稿で「為替リスクを取ってまで米国株を買うべきか ?」に書きましたが、ニューヨークDOWと為替の相関は低く(あまり関係がない)、DOWのリスク(約11%)と為替のリスク(約10%)を合わせたリスクは、合計したリスク21%よりも低く14%程度であり、結論としてTOPIXのリスク(16.75%)と大差ないと分析しています。
この点についてジェレミー・シーゲルも「株式投資(Stocks for the Long Run)」の中で「外国株式を保有することで生じるトータルのリスクは、ローカルリスクと外国為替リスクを足し合わせたものよりも小さい。」と言っています。
この理由としてジェレミー・シーゲルは「異なるリスク同士が完全には相関しておらず、ローカルリスクと外国為替リスクがお互いのリスクを相殺することが多い。」と分析しています。
注意
ただしこの分析は長期投資についてであり、短期的には当てはまりません。
したがってリスクが10%~30%でも大丈夫な方には、長期投資を前提とすれば為替は「気にしなくてよい。」のです。
この考えによりETFの選び方は、その3で記したように国内ファンドであろうと海外ファンドであろうととにかく「広く」「安く」が判断基準となります。
「広く」とは国内ファンド・海外ファンドにかかわらずとにかく広く分散されたもの、そして信託報酬はできるだけ「安い」ものを選びましょう。
それでも心配・・・と言われる方についてはそのための方策も以下でご紹介します。
さてポートフォリオ(ETFの組み合わせ)をどうすべきかについて参考となるデータを次に示します。
基本は株式と債券の組み合わせとなります。
略称の説明は次のとおりです。
$/¥:為替レート(ドル円)
MAXIS TOPIX :MAXIS トピックス上場投信
MAXIS MSCIコクサイ :MAXIS 海外株式(MSCIコクサイ)上場投信
JGB :日本国債(固定10年)
この表はそれぞれのETF、為替レート、日本国債について相関をとったものです。
データ期間は2010年7月から2015年6月までの5年間です。
(MAXIS MSCIコクサイは募集開始の2010年11月からです。)
分散投資において最も大切な点は、それぞれの商品の価格の変動が同じような動きをしないものを組み合わせることです。
同じ動き方かどうかは相関係数で定量的に判断できます。
相関係数が1ならばまったく同じ動き方・・・組み合わせとしては最悪
相関係数が0ならば無関係な動き方・・・・・よい組み合わせ
相関係数が-1ならばまったく逆方向の動き方・・・もっとも理想的な組み合わせ
この表よりVT-AGGの組み合わせは、相関が-0.017ともっとも低いレベルでありよい組み合わせと言えます。
(その3ではVT-AGGの相関を0.685としていますが、より長期では相関が低くなっています。)
MAXIS TOPIX-AGGの組み合わせも相関が-0.036ですからとてもよい組み合わせです。
為替リスクを気にされる方は信託報酬の高さはあるものの、こちらの組み合わせがよいかも知れません。
MAXIS MSCIコクサイ-AGGの組み合わせもよいでしょう。
分散効果から考えると、投資対象の銘柄数の多さからは
TOPIX < MSCIコクサイ < VT
となりますから、「広く」「安く」の基準では、やはりVTを組み合わせることがよいと思います。
最後に、投資先がすべて海外のファンドで本当に大丈夫と思われている方への私のアドバイスは次のとおりです。
○すでに定年となった方
基本は守りの資産となりますから、あまり利回りを追求されるよりは(その2)をご参考としてください。
それでも一部は利回りも得たい方は、投資額の20%を目安に前記VT-AGGの組み合わせをおすすめします。
○まだ働き盛りの方
すこし横道に逸れますが、年収500万円の人(あなた)の資産価値はDCF法(Discounted Cash Flow法)により算出できます。
食費・住居費などの経費を260万円とすると、資産としてのあなたが1年間に稼ぎ出すリターンは240万円となりますから、割引率を3%とすると、
240万円÷0.03=8000万円
割引率が2%なら、
240万円÷0.02=1億2000万円
俺の価値はもっと高いよ! と言われそうですが1億円から2億円ぐらい(円ベース)と見積られます。
したがって毎年240万円を稼ぐ資産をあなたは持っておられるので、数百万円程度の投資額をすべて海外ファンドとしてもあまり心配する必要はありません。(でも結婚資金や、住宅資金、教育費など使う予定のあるお金はしっかり確保した上で余裕資金があるのなら投資をしましょう。)
具体例として、
為替レート1ドル125円の時に500万円で海外ETFを買った場合、外貨ベースでは約4万ドルの資産となります。
1年後、為替レートが1ドル100円の円高となった場合、この4万ドルの資産価値は400万円となり、100万円の損失となります。
しかしあなたが得ている240万円はドルベースで見ると、19,200ドルから24,000ドルになり、4,800ドル増えますから見かけ上48万円増えたことになります。
したがってトータルの損失は52万円程度となります。(ETFのリターンが5%とすると利益額が20万円となり、損失額は約32万円程度に減ります。)
ここで大切な点は投資したお金だけを見るのではなく、今持っている資産のすべてをお金に換算してリターンを考えることなのです。
また一方で、500万円も投資して、1年間のリターンが25万円程度ですから、投資に血道を上げるよりも残業を一生懸命にした方がリスクがなく確実に儲かるという事実です。
あなた自身の価値は、思っているよりも遙かに高いのです。
超簡単・・・お金の運用法(その3)
2014年3月6日木曜日
ラップ口座って儲かるの?
2016/4/12
ニッセイ外貨建て一時払い変額年金保険「ラップドリーム」の分析
投資商品は多種多様であり、ひとつひとつの商品もその仕組みやリスクは複雑怪奇、かなりの知識がないとうまく使いこなせません。
そこで富裕層(今ではプチお金持ち)向けの金融サービスとしてラップ口座が銀行や証券会社などから提案されています。
ラップとはキッチンにあるあのラップです。
富裕層から投資資金を一任勘定で預かり、専門家がさまざまな投資商品に投資してくれ、投資家は手間暇いらずに儲けられるという、楽して儲かるというのが売りの商品です。
つまり投資にかかわる煩わしいことをすべて包み込んで、銀行に丸投げできるのがラップ口座なのです。
一昔前、証券会社では不良債権を一任勘定の中で、大口は儲かるように、小口にはババを掴ませるようなこと(いわゆる飛ばし)をしていたので、札付きのワルでしたから、法的にラップ口座は認められていませんでした(1991年に禁止された)が、世間がこの悪行を忘れた頃(1999年)に認められるようになったのです。
でも証券会社と一任勘定の投資家の間には明らかに利益相反(投資家に損をさせて証券会社が儲けること)がありますから100%信頼できるのかどうか疑問ですね。
たとえば人気の無い投資信託をラップ口座に押し込むとか。
それに手数料として預かり資産の1%~2%も取られますから、投資家が儲けられる可能性はあまり高くないと思われます。
参考
野村證券ファンドラップの場合
固定報酬制 運用資産の額の約0.4%
実績報酬制 運用資産額の約0.2%+運用益の約11%
この他に投資信託を購入していると運用管理費用(信託報酬)として1.35%±0.7%
その他費用
テレビCMの「ダイワファンドラップ」では最大1.47%(年率・税込)
だそうです。
ほぼ・・・ぼったくりですね。
だいたい1000億円以上を運用する一流のファンドマネージャーならまあ仕方が無いのかも知れませんが、そのへんの株屋さんに毛の生えた程度のラップ口座の運用者になぜこんなにも手数料を取られるのか。
じっくりと教えて貰いたいものです。
もともとラップ口座は富裕層向けのプライベートバンクから発展してきたのですが、プライベートバンクの手数料はリターンの20%とかの一定割合(成功報酬型)だったのが、預かり資産をあまりにも少額(300万円)にしてしまったので、リターンがなくても手数料はがっちりいただきます方式(固定報酬型)になってしまいました。
投資家側としては、運用を任せたら、損が出た上に手数料まで取られることになるので、それはないだろう!と言いたくなるのでは。
一流のファンドマネージャーでさえ日経平均などのインデックスを上回れないのに、その辺のチマチマした運用担当者に何が出来るの?
方や銀行にもラップ口座がありますが、そもそも銀行員は投資に関しては素人です。
にわか勉強で資格はもっているものの、銀行員は切った張ったの血の出るような投資経験がまったくありません。
銀行員でそのような経験をするチャンスは極めて限られた人だけです。
ですから○○支店の窓口にはプロとして投資経験のある人はいないのです。
まあ商品知識は一通りあるものの市場価格調整率やモダンポートフォリオ理論を知らなかったりしますから、そのような素人さんにお金を預けてはいけません。
もし銀行が投資で儲けられるのなら、投信会社がなんで成績不振に苦しんでいるのでしょう。
投資は銀行が儲けられるほど甘くはないのです。
それに今ではプライベートバンカー自体が投資家から見放されつつあります。
その理由は儲けさせてくれないからからです。
その結果、富裕層は自己資産の90%以上は自分で運用し、プライベートバンキングは5%未満しかありません。
これは機関投資家も同じ事で、いわゆる投資のプロも素人も成績に差が無いことがはっきりしたため、高額な報酬を取るプライベートバンカーなどは敬遠され始めているのです。
もし銀行もヘッジファンドと同様に自己資本勘定の中にラップ口座を取り込むのなら信じてもよいと思いますが、銀行の投資の実態は日本国債しか買っていないでしょうから、石橋しか渡ったことのない銀行に何が期待できるでしょう。
最後に私が銀行に言いたいのは「インデックスに勝てるものなら勝って見ろ!」です。
多少ひがみかな(^^;)
アベノミクスで景気が良くなるとひょっこり顔を出して「○○ラップ」とか言い出して、小金持ちのお年寄りを騙すのは止めてもらいたいものです。
そして個人投資家の方へのアドバイスは、楽して儲けられることはありません。
自分で勉強して、自分でポートフォリオを作りましょう。
少なくともインデックスファンドを自分で買って買持ちしていればラップ口座よりも手数料分(2%)ぐらいは確実に儲かることは私が保障します。
投資や家計全般のご相談についてはこちらをご覧ください。
2014年3月2日日曜日
バフェット氏の不動産投資から学ぶ
日経電子版の記事から引用させていただきます。
バフェット氏は、バークシャー・ハザウェイの株主に向けて発表する手紙の中で次のように書いているそうです。
「株式投資も日々のマクロ経済情勢や政情、投資専門家の意見に惑わされてはいけない。」
「安定利回りが見込める案件に長期に渡って投資し、短期的な売買は控えることが重要だ。」
「熱狂的な相場ではあえて買わず、みんなが悲観しているときに買う。」
「S&P500種株価指数をベースにしたインデックス・ファンドを低コストで買って長く保有するのが最適だ。」
毎日毎日、日経の株式相場欄を見ている熟年の相場好きの方がおられますが、長い投資家生活の中で何を学んだのでしょう?
見果てぬ夢を追い続けているのでしょうが、賢くないのは確かです。
ウォーレン・バフェットは投資に関しては英知の塊であり、そして高潔な人です。
とても学ぶことが多い存在であり、私は尊敬しています。
投資や家計全般のご相談についてはこちらをご覧ください。
2011年4月6日水曜日
流動性こそが最大のリスク
(図をクリック&クリックすると拡大します。)
2008年、米国の住宅バブル崩壊により巨大企業であるAIGが破綻の危機に陥りました。
AIGは住宅ローン担保証券(MBS)などを100兆円保有していたと言われており、それらの資産の買い手が瞬時にいなくなってしまったため、時価会計としては帳簿価格が0円となってしまったからです。
一方バブルが崩壊したとは言え、住宅ローンのすべてが返済困難となった訳ではなく、そのごく一部の人たちが返済できないだけで、大半の人たちは堅実に返済を続けていました。
そのため普通に考えれば、住宅ローン担保証券の利回りは低下するものの価値がなくなったわけではないのです。
しかし今まで確実に儲かると考えられ流通していた住宅ローン担保証券が一夜にして信用市場崩壊により買い手がまったくいなくなってしまい、その結果巨大企業AIGの危機に至ったのです。
さて「市場」は何のためにあるのでしょうか。
株式などは東京証券取引所(東証)において売買されています。
東証がないと株式などは相対取引となり、株式保有者は自分で買い手を探さなければなりません。
つまり、「市場」とは買い手を集める場所と言うことができます。
市場において最も大切なことは買い手がいるということです。
ときに市場が一方に傾き、買い手がいなくなってしまう場合があります。
これは市場の厚さが足りない(参加者が少ない)からです。
住宅ローン担保証券は市場が薄かったのです。
別の言い方をすると住宅ローン担保証券の価値を判断できる参加者が少なかったと言えます。(CDSなどは作った者にしか価格が計算できないものがあります。)
今、世界市場ではたいへんなスピードで巨額な投機マネーが動いています。
その結果として国内・国外株式などの相関が強まるなど、あらゆる市場の関連性が強くなって来ています。
つまりは、儲かるところに瞬時に投機マネーが動くようになって来ているのです。
では投機マネーの規模はどのくらいなのでしょう。
上の図に「世界各国のGDP」と「投資マネーの資産規模」「投資先別の投資規模」を示しています。(週刊ダイヤモンドから数値を借用させていただきました。)
この表から、富裕層や年金基金の運用額は米国のGDPの2倍を超えています。
ヘッジファンドでさえ、その運用額はブラジル、インド、ロシアなどのGDPを超えています。
レバレッジを掛ければ先進国のGDPも超えることが出来るでしょう。
実際、英国で「1992年のポンド危機」が起こっています。
ヘッジファンドの雄ジョージ・ソロスはイングランド銀行(中央銀行)を相手に1兆円ものポンドを売り浴びせ、ポンドの価値を40%も下落させ、その結果ついに英国は欧州通貨制度から撤退せざるを得なくなりました。
ヘッジファンドが国家に勝ったのです。
今では先進国でさえも投機マネーの標的となったのです。
同様な例では「1997年のアジア通貨危機」があります。
タイのバーツなどを標的に、米国のヘッジファンドを主とした機関投資家が通貨の空売りを仕掛けたことでアジア各国通貨が暴落し、タイ、インドネシア、韓国はその経済に大きな打撃を受けました。
市場(国のGDP)が小さいと投機マネーの標的となるか一瞬で買い手がいなくなってしまう危険性があります。
投機マネーの標的としては当面「日本国債」の空売りが最も可能性が高いと言われています。(日本国債は国内で大半が流通していますが、その買い手もだんだんと居なくなっています。)
通貨については、当面高金利通貨に人気が集まっていますが、いずれの国もGDPが小さく、税制(政策)や紛争などのカントリーリスク次第で一瞬で投機マネーが逃げ出しますから、逃げ足の遅い投資信託などでは通貨選択型で弱小通貨を選ばない用心が必要です。
カントリーリスクの他に、先進国の金利上昇によっても、投機マネーが高金利通貨から逃げ出す可能性があります。
図3の「投資先別の投資規模」から分かることは、先進国市場が最も厚いと言うことです。
通貨なら米ドル、株式・債券なら先進国に分散投資をしていれば、どんな場合においても買い手がいなくなる可能性は限りなく低いのです。
投機マネーのお先棒を担ぐか、毎日安心して眠りにつくのかはあなた次第なのですが、FPとしてのアドバイスは万が一の時に売れなくなるものは買わない方がよいと言うことです。
投資や家計全般のご相談についてはこちらをご覧ください。
2010年5月3日月曜日
個人投資家はどうしたらよいか?
効率的市場では、勉強してもしなくても投資成果が同じなら、いったい個人投資家はどうしたらよいのでしょうか。
勝つ(儲かる)方法は2つ有ります。
1 長期投資
2 ポートフォリオ(複数の異なる性質の金融商品を組み合わせること。)
運用のプロはリスクコントロールのため、日々投資成果が分析され、利益を出すことが求められていますから、長期ポジションは取りにくい状況にあります。
一方個人投資家は目論見が外れてもじっくり「待つ」ことができます。勝つまで「待つ」ことができれば負けることはありません。
たとえそれが10年後だとしても、辛抱づよく待てば必ず勝てます。
そのためには、投資している期間に起こりうる価格変動に十分耐えうるための方策(リスクコントロール)が必要です。
リスクコントロールで最も大事なことは、分散投資です。
分散方法としては、分散する投資先がなるべく関連性がないものか、理想的には逆の動きとなるものを選ぶことです。
例えば、株と債券は一般的には逆の動き(負の相関)をします。
為替と国内株式(輸出関連)も負の相関関係になります。
外国株式と国内株式については、現在は同じ動き(正の相関)になっています。
負の相関関係の投資対象を選択しポートフォリオを組むことで、個別の事情による価格変動(非市場リスク)を大きく減らすことができます。
性格的に1年以内の短期投資を好まれる方へのアドバイスはつぎのとおりです。
(短期投資はハラハラドキドキを楽しむもので、決して儲けようと思って投資してはいけません。火傷します。)
1 運を信じること。
2 勉強すること。(個別案件よりもマクロ経済)
3 損切を徹底すること。
4 借金をして投資をしないこと。(住宅ローンも含みます。)
以上です。
2010年5月1日土曜日
FXとデリバティブ
デリバティブは金融派生品と言われています。派生とは、本体から幾つかのものが分かれ出ることですから、要は本体(実態、現物)があって、それに関連(リンク)した金融商品ということです。
一般的には、商品、株式、債権、現金等の現物から派生した商品で「無形のもの」と説明されています。
無形ですから幽霊のことですね。
幽霊だからこの取引は恐いのです。
デリバティブには、先物取引、オプション取引、スワップ取引がありますが、オプション取引は、ギリシャ時代にオリーブ油を絞る機械の「使用権」が売買されていますし、先物取引については、江戸時代の大坂にあった堂島米会所で帳合米取引(米の先物取引)が行われていましたから、別に最近発明されたわけではありません。
さて、FXをどのように理解したらよいのかについての私見です。
いろいろの見解があると思いますが、FXは為替の先物取引に区分できると思います。
先物は将来の決済、それも現物ではなく差金決済が原則で、僅かな証拠金によりレバレッジを効かせて、証拠金の何倍もの取引ができるスリリングなゲームです。
しかも持ってもいないものを売れるのですから、ワンダーランドですね。
ここで債券先物取引の例を参考にご紹介します。
この取引では架空の債券(クーポン6%10年もの)が取引されています。今の世の中にクーポンが6%もあるような国債はありませんが、先物の世界ではあるのです。
つまり幽霊が取引されているのです。
取引ルールさえ厳格に履行されるなら、「幽霊」が売れてしまうのです。
とすると、FXの世界で「米ドル」と言っているものがたとえば「バッファロー」でもよいことになります。現物取引は行われないのですから取引対象は何でもよいのです。
1万ドルが取引単位なら「バッファロー1頭」を取引単位と考えればよいのです。
そうなったら、バッファローを100頭ぐらい買って、自分の牧場(口座)で飼ってみるのも楽しいと思いませんか。
FXの取引とは見方をかえれば仮想の世界の取引なのです。
証拠金は参加料です。
自分の牧場でバッファローをじっくり育ててみようかなって気になりませんか?
投資や家計全般のご相談についてはこちらをご覧ください。
2010年4月26日月曜日
投資家は何を信じればよいのか
前回の投稿では身も蓋もない内容で、多くの勉強熱心な投資家の方を憤慨させたのではないかと少し心配しています。
今回は(今回も)まじめな話です。
ジェレミー・シーゲルは、「株式投資」(長期投資で成功するための完全ガイド)の中で「長期投資では、あらゆる金融資産の中で間違いなく株式の利回りが最も高く、購買力を考慮した場合には債券の利回りよりもはるかに確実で予想しやすいということが明らかになった。」と述べています。
シーゲルは、過去200年間における主要な金融資産の利回りを収集分析し、この間に起こったバブルや恐慌、戦争等において株式投資がどのようなパフォーマンスを示したのか明らかにしました。
1920年代において米国は工業化による高度成長が続き、株式投資熱に沸いていました。
1929年3月にはダウ工業株平均が381.17ドルの最高値を付け、その年の後半から暴落がはじまり、1932年には41.22ドルまで下げ、多くの投資家が破産をしました。
このため、株式投資を推奨した人々は多くの批判を浴びましたが、ジェレミー・シーゲルによると、この間にも辛抱強く毎月15ドルづつ投資を続けたとしたら、4年以内には短期国債の利回りを超え、20年後には平均利回りは9%になり、30年後には13%を越え、途中でリスク回避のため長期国債に乗り換えた場合よりもはるかに大きな利回りを手に入れることができたと結論づけています。
もし200年前に、$1を投資した場合、株式は880万倍になり、長期国債は14,000倍、金は14.67倍になっています。
したがっていかに株式投資のトータルリターンが高いかを示していることが分かります。
この間のインフレ率を考慮した場合、株式の平均利回りは6.9%もあり、10年で資産が倍になる計算です。
そしてなおかつ、200年間の株式投資の利回りがほぼ6.6~7%で安定しており、このことは第2次世界大戦以降も同様(7.1%)で、過去200年間にあった産業構造の変化にもかかわらずパフォーマンスは一定だったことは驚きに値する結果を示しています。
以上から、結論として政治的、経済的な混乱(戦争を含む)があったとしても株価は長期的に安定して上昇し続ける。
とジェレミー・シーゲル先生はおっしゃっています。
200年ぐらい生きる可能性のある方は信じてよいと思います。
2010年4月24日土曜日
ファイナンシャル・リテラシー
FPだから言うのではないのですが、日本人は「お金の基礎知識」が欠如していると思いませんか?
恥ずかしながら、私も45歳までは保険のことも、銀行等の利率もほとんど興味も知識もなく、すべて妻に任せていました。
学校で教えられたのは、株式会社、合資会社、合名会社、有限会社があるというだけで、試験に出るから丸暗記しましたが、長い間「株式」の意味が分かりませんでした。
たぶん日本人全員がその程度なのでしょう。だって「会社はだれのもの?」という質問に「社員だ」「取締役だ」「公共財だ」とか議論百出ですし、取締役の仕事が分かっていないし、株主総会についてもシャンシャン総会なのですから。
ちゃんと株式会社の教育を受けた人なら「株主」としか回答しないはずです。
日本は資本主義といいながら、基本教育ではまったく資本主義の原理を教育していません。
昔は社会主義や共産主義の先生が多かったため、教科書からスッポリ抜け落ちてしまったのでしょう。
イデオロギーは抜きにしても、子供たちがやがて就職するであろう株式会社がどのように成り立っているのかは教えなければならないと思います。
銀行に預けられたお金にどうして利息がつくのか、保険は助け合いの精神から生まれたこととか、為替が貿易立国にどのように影響を与えるのか、その原理原則をしっかり理解させることが大切だと思います。
平和を愛する心とか、思いやりとかも大事ですが、社会人として生きていくための基礎知識として「お金の知識」はもっとも基本的なものだと思います。
世の中が右肩上がりの頃には、国民はなんの心配もなく終身雇用に守られ、ただ自分の仕事を一生懸命勤め上げれば、幸福な人生が保障されていましたが、明日の仕事があるかどうか分からない今、何の教育も受けていない人が、自己責任とか言われて、貯蓄から投資へとかけ声掛けられても躊躇するだけです。
また「株」だ「FX」だと聞きかじりの知識で手を出しても、カモネギになるだけです。
今の日本には投資家や起業家が育つ土壌がまったくないと思うのですがいかがでしょうか?
2010年4月19日月曜日
リスクってなに?
投資経験者の皆さんには、リスクは言わずもがな、身にしみて理解されておられると思います。
しかし統計学により定量的に算出されたリスクを理解している人はあまり多くないと思います。
投資証券の値上がりもリスクって知ってました?
投資対象の価格は常に変動しています。
その変動(バラツキ)がリスクなのです。
変動ですからプラスもマイナスも含まれ、当然プラスもリスクになるのです。
それがどうしたって?
まあまあ、リスクを理解するため少しお付き合いを願います。
さて、ややこしい話は飛ばして、そのバラツキを表す指標として「標準偏差」が使われます。
(計算としては、期待収益率 → 分散 → 標準偏差)
投資家は、リターンの大きな投資対象ばかりに注目しがちですが、大きなリターンは大きなリスクとなります。
「山高ければ、谷深し!」です。
逆に言えば、リスクの大きな投資対象にはそれなりのリスクプレミアムが付くと考えた方がよいかも知れません。
この図は私が作ったリスク&リターンマップです。21年4月から本年3月までのデータです。
各点は、それぞれのリスクとリターンの値から座標にプロットしています。
リスクフリーレート(日本国債の利回り)の点から各点に直線を引けば、いわゆるシャープレシオになります。この直線の傾きの角度が大きいほどリスクが小さく、リターンが大きいことになり、より魅力的な投資対象ということが言えます。
図からは、トヨタが少し魅力的な位置にありますね。
FX(ドル/円)は図の右はじにあるので、リスクばかり大きく、リターンがありません。
為替は株式のように富を生産しませんから、いわゆるゼロサムゲームとなり、全員が勝者となることは決してありません。
それにインターバンク市場は、プロもアマも同じ土俵なので、プロとガチンコ勝負する世界なのです。
BRICSはマイナスのリターンとなっています。
BRICS投資については市場が小さいことによるシステマチック・リスク(市場リスク)が大きいため注意が必要です。
このような図を作ってみると、リスクが定量的に理解できるのではないでしょうか。
2010年4月16日金曜日
分散投資

「たまごを一つの籠に盛るな!」とはよく言われている言葉です。
なぜかを検証してみましょう。
たまご運びの100m競走をするとします。
運ぶたまごは10個。
AとBチームそれぞれ2人います。
Aチームは足の速い一人が10個を一つの籠に入れて走ります。
Bチームは2人がそれぞれ5個ずつを運びます。
勝者はたまごを多く運んだチームです。
同じ個数の場合は、より早く運んだチームとなります。
走る環境は同じですから、途中で転んでしまう確率は各走者とも0.5とします。
ヨーイドン!
結果は?
Aチームがころんでたまごを割ってしまう確率は 0.5
Bチームが2人ともころんでたまごを割ってしまう確率は 0.25
となり、たまごが届けられる確率は分散した方がはるかによいことがわかります。
一方、何個のたまごを届けられるかの期待値は
Aチームがたまごを届けられる期待値は
確率0.5で10個届けられるので 期待値は5個
Bチームの期待値は
確率0.25で10個届けられるので 期待値2.5個
確率0.5で5個届けられるので 期待値2.5個
期待値の合計5個
したがって分散したからといって儲かる(勝てる)わけではありません。
これが分散の効果なのです。
登録:
投稿 (Atom)


